Ein Unfall auf Reisen belastet jeden Autofahrer. Wer in Italien, Österreich, der Schweiz oder Polen fährt, muss den Schaden schnell richtig abwickeln. Eine plausible Bewertung von Vollkaskoschäden in IT AT CH PL im Ausland bleibt entscheidend für eine faire Regulierung.
Wir helfen Ihnen, den Ablauf transparent zu gestalten. Prüffähige Unterlagen bilden die Grundlage, um Ansprüche gegen Versicherer durchzusetzen. Eine strukturierte Erfassung verhindert Verzögerungen und Kürzungen bei der Auszahlung.
Dieser Leitfaden zeigt, wie Sie Schadensereignisse richtig dokumentieren. Wir erklären die nötigen Schritte, damit Ihre Ansprüche auch über Landesgrenzen hinweg Bestand haben.
Wichtige Erkenntnisse
- Eine strukturierte Dokumentation ist für die Schadensregulierung unerlässlich.
- Internationale Besonderheiten erfordern eine präzise Vorbereitung der Unterlagen.
- Prüffähige Nachweise verhindern Kürzungen durch die Versicherung.
- Die korrekte Erfassung vor Ort spart Zeit und Nerven.
- Wir bieten Ihnen einen praktischen Ansatz für den Ernstfall.
Bedeutung der Vollkaskoversicherung
Wir sehen die Vollkaskoversicherung als wichtigen Schutz vor unerwarteten Kosten. Die Haftpflicht bezahlt nur Schäden bei anderen; diese Police schützt den Wert unseres eigenen Fahrzeugs. Sie gibt uns Sicherheit und hält uns auch nach schwierigen Ereignissen mobil.
Schutz bei Schäden und Verlusten
Ein Vollkaskoschaden kann viele Ursachen haben und geht über einfache Unfälle hinaus. Der Schutz gilt auch bei mutwilligen Schäden durch Dritte, etwa Vandalismus, sowie bei Hagel oder Sturm. Bei Diebstahl greift die Versicherung ebenfalls und schützt vor einem Totalverlust.
Die Fahrzeugversicherung ist dabei ein verlässlicher Partner. Sie zahlt, wenn wir den Unfall selbst verursacht haben oder der Verursacher unbekannt bleibt. Das sorgt im Alltag für mehr Planungssicherheit.
Abdeckung durch Vollkaskoschutz
Der tatsächliche Schadensumfang richtet sich vor allem nach den Vereinbarungen in unserer Police. Meist geht es um eine fachgerechte Reparatur oder eine Zahlung bei wirtschaftlichem Totalschaden. Wir müssen die Bedingungen genau prüfen, denn der Selbstbehalt beeinflusst die endgültige Erstattung direkt.
| Schadensart | Deckungsumfang | Besonderheit |
|---|---|---|
| Unfall (selbstverschuldet) | Reparaturkosten | Abzüglich Selbstbehalt |
| Vandalismus | Vollständige Instandsetzung | Polizeiliche Anzeige nötig |
| Diebstahl | Wiederbeschaffungswert | Wartezeit beachten |
| Naturereignisse | Reparatur oder Zeitwert | Keine Rückstufung |
Wir empfehlen, den Schadensumfang regelmäßig mit dem aktuellen Marktwert des Fahrzeugs zu vergleichen. So prüfen wir, ob unsere Vollkaskoversicherung im Ernstfall eine passende Entschädigung zahlt. Eine gut gewählte Fahrzeugversicherung unterstützt unsere langfristige Mobilität.
Normen zur Schadenbewertung in der IT-Branche
Wir bewerten IT Vollkaskoschäden objektiv und nutzen dafür bewährte internationale Standards. Sie schaffen eine faire und transparente Grundlage für die Regulierung über Ländergrenzen hinweg.
Einheitliche Methoden machen jeden Fall klar und nachvollziehbar. Sie schützen Versicherte und Unternehmen vor willkürlichen Entscheidungen.
Wichtige Standards und Richtlinien
Die ISO-Normen geben unseren Abläufen eine klare Struktur. Diese weltweit anerkannten Regeln vereinheitlichen die Schadendokumentation und verbessern die Qualität unserer Gutachten.
Zusätzlich leiten uns spezifische Schadenbewertungsrichtlinien bei jeder Prüfung. Sie nennen klare Kriterien für die Analyse von IT-Systemen und Hardware-Schäden.
Einfluss von neuen Technologien auf Bewertungen
Moderne digitale Systeme verändern die Bewertung von IT Vollkaskoschäden grundlegend. KI-gestützte Analysetools liefern dabei deutlich genauere Ergebnisse als manuelle Verfahren.
Technische Fortschritte fördern einheitliche Abläufe, ersetzen aber keine lokalen Rechtsvorgaben. Wir verbinden internationale Standards mit ISO-Normen und führen die digitale Arbeit sicher weiter.
Technische Neuerungen und bewährte Schadenbewertungsrichtlinien schaffen effiziente, zukunftssichere Abläufe. So bleiben wir auch in einem dynamischen Marktumfeld handlungsfähig und arbeiten präzise.
Hauptfaktoren bei der Bewertung von Vollkaskoschäden
Bei der Prüfung von Fahrzeugschäden zählen die Schadensart und regionale Besonderheiten. Wir prüfen technische und wirtschaftliche Daten für eine klare Schadenhöhe.
Art des Schadens
Die konkrete Schadensart bestimmt die nötigen Arbeiten und deren Kosten. Unfall, Diebstahl, Elementarschaden oder Vandalismus verändern den Umfang der Maßnahmen.
Wir vergleichen die Reparaturkosten mit den Kosten eines wirtschaftlichen Totalschadens. Eine klare Einordnung des Ereignisses ermöglicht eine faire Abwicklung.
Regionale Besonderheiten in IT, AT, CH, PL
Bei der Bewertung von AT Vollkaskoschäden erfassen wir alle Befunde lückenlos. Eine professionelle Dokumentation bildet die Grundlage für jeden validen Kostenvoranschlag.
Der aktuelle Marktwert des Fahrzeugs ist eine wichtige Vergleichsgröße. Wir beachten alle regionalen Richtlinien und stellen die Reparaturkosten transparent und plausibel dar.
Transparenz und sorgfältige Datenerfassung sind in allen genannten Ländern entscheidend. Eine genaue Prüfung der Fakten hilft, Unstimmigkeiten bei der Schadenregulierung zu vermeiden.
Vergleich der Vollkaskobewertungen in den Ländern
Ein Vergleich der Versicherungen in Italien, Österreich, der Schweiz und Polen zeigt schwierige Fragen bei der Schadenbewertung. Kosten und Verwaltungsabläufe unterscheiden sich je nach Land deutlich. Diese Unterschiede prägen, wie wir CH Vollkaskoschäden und ähnliche Fälle berechnen.
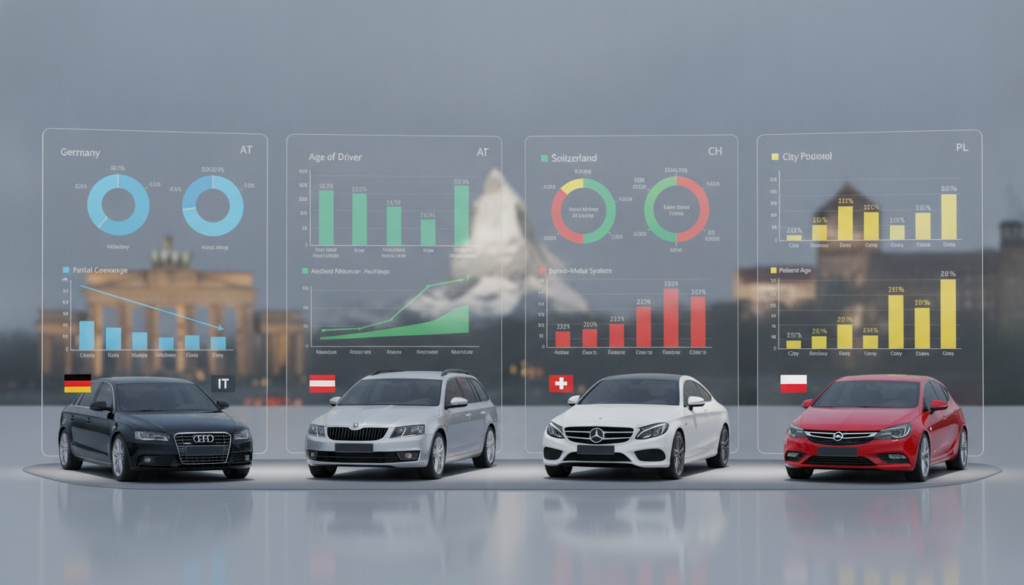
Unterschiede zwischen IT, AT, und CH
In der Schweiz sind Löhne und Ersatzteile deutlich teurer als in Italien oder Österreich. Darum brauchen CH Vollkaskoschäden oft genaue Berechnungen für den echten Marktwert. In Österreich und Italien beeinflussen regionale Werkstattnetze die Preise stärker.
- Schweiz: Hohes Kostenniveau bei Reparaturen.
- Österreich: Fokus auf standardisierte Werkstatt-Tarife.
- Italien: Regionale Unterschiede in der Schadenabwicklung.
Einfluss von lokalen Gesetzen und Richtlinien
Die rechtlichen Regeln in Polen unterscheiden sich stark von westeuropäischen Standards. Bei der Bearbeitung von PL Vollkaskoschäden beachten wir lokale Gesetze zu Schadennachweisen und Regulierungsfristen. Diese Regeln bestimmen auch unsere Dokumentation.
| Land | Kostenstruktur | Regulierungsschwerpunkt |
|---|---|---|
| Schweiz | Sehr hoch | Präzise Gutachten |
| Polen | Moderat | Lokale Rechtsnormen |
| Österreich | Hoch | Standardisierte Prozesse |
Eine einheitliche Bewertung über Ländergrenzen hinweg ist daher nicht möglich. Wir passen unsere Methoden an Polen und die anderen genannten Länder an. Lokales Fachwissen sorgt für eine faire und transparente Schadenregulierung.
Prozess der Schadenbewertung für Vollkaskoschäden
Wir zeigen Ihnen, wie Sie bei Ausland Vollkaskoschäden professionell vorgehen, um Ihre Ansprüche zu sichern. Eine strukturierte Vorgehensweise direkt nach einem Vorfall verhindert spätere Probleme bei der Regulierung.
Schritte zur Erfassung und Analyse
Beginnen Sie sofort mit der Schadensdokumentation vor Ort. Sichern Sie den Unfallort und fotografieren Sie ihn aus mehreren Perspektiven. Die Bilder sollen den Gesamtschaden und wichtige Einzelheiten zeigen.
Notieren Sie die Kontaktdaten aller Beteiligten und möglicher Zeugen. Füllen Sie außerdem den Unfallbericht sorgfältig aus, damit der Hergang objektiv feststeht.
“Ein Bild sagt mehr als tausend Worte, besonders wenn es darum geht, den Hergang eines Unfalls im Ausland zweifelsfrei zu belegen.”
Notwendige Unterlagen und Datenquellen
Für eine reibungslose Schadenmeldung bei Ihrem Versicherer brauchen wir eine vollständige Sammlung aller relevanten Unterlagen. Diese Datenquellen bilden die Grundlage für die technische Analyse und die spätere Bewertung durch Experten.
Halten Sie folgende Dokumente bereit:
- Vollständig ausgefüllter und unterschriebener Unfallbericht.
- Detaillierte Schadensdokumentation in Form von Fotos und Videos.
- Kopie Ihrer aktuellen Versicherungspolice für den Auslandsschutz.
- Kostenvoranschläge oder Reparaturangebote lokaler Werkstätten.
Reichen Sie diese Unterlagen früh ein. Das beschleunigt die Schadenmeldung deutlich. Vollständige Angaben vermeiden Rückfragen und helfen den zuständigen Sachbearbeitern, die Lage genau einzuschätzen.
Rolle von Fachleuten in der Schadenbewertung
Wir zeigen, warum spezialisierte Sachverständige für eine objektive Schadenregulierung unverzichtbar sind. Bei komplexen oder grenzüberschreitenden Vorfällen genügt eine einfache Einschätzung oft nicht für eine plausible Versicherungsbewertung. Qualifizierte Experten erfassen technische Details präzise und bringen wichtige Erfahrung mit.
Expertenmeinungen und Gutachten
Ein fundiertes Schadensgutachten bildet die Grundlage jeder fairen Regulierung. Es verbindet technische Befunde, Bildmaterial und aktuelle Reparaturdaten zu einer schlüssigen Darstellung. Nur ein unabhängiges Gutachten vermeidet Interessenkonflikte und schafft eine objektive Grundlage für alle Beteiligten.
Die Erstellung verlangt große Sorgfalt und muss lokale Marktbedingungen sowie rechtliche Rahmenbedingungen berücksichtigen. Ein erfahrener Sachverständiger bezieht alle wichtigen Faktoren in die Berechnung ein. Das schafft eine transparente und nachvollziehbare plausible Versicherungsbewertung, die auch vor Versicherern Bestand hat.
Netzwerk von Bewertungsfachleuten
Ein internationales Netzwerk von Experten hilft besonders bei Schäden im Ausland. Diese Fachleute kennen die besonderen Anforderungen in IT, AT, CH und PL genau. Sie sichern die Datenqualität und gestalten den Prozess effizient.
Bei der Auswahl eines Experten sollten Sie auf diese Kriterien achten:
- Nachgewiesene Fachkenntnisse im Bereich der Fahrzeugtechnik.
- Erfahrung mit grenzüberschreitenden Schadensfällen.
- Neutralität und Unabhängigkeit von Versicherungsgesellschaften.
- Fähigkeit zur Erstellung eines rechtssicheren Schadensgutachten.
Ein kompetenter Sachverständiger verbindet die technischen Gegebenheiten vor Ort mit den regulatorischen Anforderungen. Ein unabhängiges Gutachten schützt die Interessen des Geschädigten und ermöglicht eine faire Entschädigung.
Technologische Hilfsmittel zur Schadenbewertung
Heute nutzen wir moderne Technologien, um Vollkaskoschäden präzise und effizient zu erfassen. Die digitale Schadensbewertung hat unsere Kalkulationen grundlegend verändert. Moderne Systeme verringern Fehler und beschleunigen den gesamten Prozess für alle Beteiligten.
Softwarelösungen für präzise Bewertungen
Marktführende Plattformen wie Audatex und DAT bilden die Grundlage unserer täglichen Arbeit. Sie erfassen Fahrzeugschäden einheitlich und nutzen aktuelle Herstellerdaten. Ein automatischer Datenabgleich hält Ersatzteilpreise und Arbeitswerte auf dem neuesten Stand.
Diese Systeme machen die Plausibilitätsprüfung transparent. Wir verfolgen jeden Kalkulationsschritt und begründen ihn gegenüber Versicherern oder Kunden. Das schafft Vertrauen und ermöglicht eine faire Abwicklung im Vollkaskobereich.
Einsatz von KI in der Schadensbewertung
Die Integration von künstlicher Intelligenz bietet große Chancen bei der Analyse umfangreicher Datenmengen. Algorithmen helfen, Schadensbilder schneller zu klassifizieren und Abweichungen sofort zu erkennen. Die menschliche Kontrolle bleibt jedoch ein unverzichtbarer Teil unserer Qualitätsstrategie.
Wir setzen künstliche Intelligenz gezielt ein und automatisieren damit Routineaufgaben. Unsere Experten bewerten weiterhin komplexe Einzelfälle. Für verlässliche Ergebnisse achten wir besonders auf geprüfte Eingangsdaten und nachvollziehbare Kriterien. Nur Technik und Fachwissen zusammen ermöglichen eine exzellente Ergebnisqualität.
| Technologie | Hauptfokus | Vorteil |
|---|---|---|
| Audatex | Kalkulationsdaten | Hohe Standardisierung |
| DAT | Marktwerte | Präzise Wertermittlung |
| KI-Systeme | Datenanalyse | Effizienzsteigerung |
Versicherungsunternehmen und deren Bewertungsrichtlinien
Jedes Versicherungsunternehmen nutzt bei der Schadenregulierung eigene Ansätze. Diese Bewertungsrichtlinien beeinflussen, wie schnell und effizient ein Fall bearbeitet wird. Für Versicherungsnehmer bleiben die Regeln oft schwer durchschaubar.
Unterschiede zwischen Anbietern
Anbieter unterscheiden sich vor allem bei der Gewichtung von technischer Prüfung und rechtlicher Leistungsentscheidung. Einige Gesellschaften nutzen stark automatisierte Systeme. Andere bevorzugen eine manuelle Plausibilitätsprüfung durch erfahrene Sachverständige.
Diese Bewertungsrichtlinien entscheiden, ob ein Schaden sofort anerkannt oder genauer untersucht wird. Klare Kommunikation zwischen Versicherer und Kunde verhindert dabei Missverständnisse.
Fallstudien erfolgreicher Bewertungen
In Österreich zeigt sich: Eine vollständige Dokumentation beschleunigt die Schadenregulierung deutlich. Unternehmen mit moderner Software für die Plausibilitätsprüfung erzielen oft genauere Ergebnisse.
Erfolgreiche Fälle beruhen auf vollständigen Daten. Diese Daten ermöglichen dem Versicherungsunternehmen eine Bewertung des Schadens ohne Verzögerung. Die folgende Tabelle zeigt die Schwerpunkte interner Bewertungsrichtlinien.
| Kriterium | Technische Prüfung | Plausibilitätsprüfung | Rechtliche Entscheidung |
|---|---|---|---|
| Fokus | Schadensumfang | Hergangsanalyse | Vertragskonformität |
| Methode | Software-Analyse | Experten-Check | Rechtsabteilung |
| Ziel | Kostenermittlung | Betrugsprävention | Leistungsfreigabe |
Herausforderungen bei der Bewertung im Ausland
Wir zeigen heute, welche Faktoren eine reibungslose Schadenregulierung über Landesgrenzen hinweg erschweren können. Eine Vollkasko Versicherung im Ausland braucht gute Vorbereitung und Wissen über die komplexen Abläufe nach einem Unfall in fremden Ländern.
Kulturelle und rechtliche Differenzen
Bei der grenzüberschreitende Schadenbewertung gibt es oft große Unterschiede bei bürokratischen Abläufen. Jedes Land hat eigene lokale Rechtsvorschriften. Sie beeinflussen besonders die Sicherung von Beweisen.
Kulturelle Erwartungen an Gespräche mit Versicherern unterscheiden sich in Italien, Österreich, der Schweiz und Polen. Manche Regionen bevorzugen eine informelle Klärung, andere verlangen strenge, formale Protokolle. Diese Unterschiede verzögern oft die Anerkennung von Schadensansprüchen.
Sprachbarrieren und deren Auswirkungen
Die Kommunikation zählt zu den größten Hürden, weil Sprachbarrieren Gespräche mit Behörden und Gutachtern erschweren. Missverständnisse bei der Unfallschilderung können die Schadensbewertung verschlechtern.
Wir empfehlen daher dringend standardisierte europäische Unfallberichte, um die Informationsqualität zu sichern. Professionelle Übersetzungen und die Einbindung lokaler Ansprechpartner sind entscheidende Werkzeuge. Sie reduzieren die Komplexität grenzüberschreitender Fälle, während klare Dokumentation Reibungsverluste vermeidet und eine faire Bewertung sichert.
Strategien zur Optimierung der Bewertung
Wir nutzen neue Methoden, um die Qualität unserer Schadenprüfung dauerhaft zu verbessern. Eine effiziente Schadenprüfung senkt Kosten und stärkt zugleich die Zufriedenheit unserer Kunden. Klare Zuständigkeiten vermeiden Verzögerungen, besonders bei komplexen Auslandsschäden.
Effizienz durch digitale Werkzeuge
Moderne Technik ist heute nötig, damit wir Schäden schnell bearbeiten. Wir nutzen digitale Werkzeuge, um den Ablauf von der Erfassung bis zur Abrechnung zu beschleunigen. Standardisierte Checklisten helfen, damit keine wichtigen Details übersehen werden.
Eine zentrale Datenablage macht alle relevanten Schadenakten jederzeit und überall abrufbar. Das verbessert den Vergleich technischer Befunde deutlich. Unsere Systeme helfen Experten, mit genauen Daten fundierte Entscheidungen zu treffen.
Schulungen für das Bewertungsteam
Technik allein genügt jedoch nicht für sehr gute Ergebnisse. Regelmäßige Schulung hält das Fachwissen unseres Teams aktuell. Ständige Weiterbildung hilft uns, die hohen Anforderungen an eine professionelle Schadenbewertung zu erfüllen.
Unsere Mitarbeiter lernen, wie sie digitale Werkzeuge optimal in ihren Arbeitsalltag integrieren. Außerdem verwalten sie die Schadenakten nach einheitlichen Standards. Eine fundierte Schulung sorgt dafür, dass unser Team auch bei grenzüberschreitenden Fällen stets souverän und effizient handelt.
Fallbeispiele erfolgreicher Bewertungen
An ausgewählten Fallbeispiele zeigen wir, welche Faktoren bei der grenzüberschreitenden Schadenprüfung in Europa entscheidend sind. Wir prüfen, wie unterschiedliche Dokumentationsstandards und technische Hilfsmittel eine Regulierung beeinflussen.
Dokumentierte Schadensfälle in IT, AT, CH, PL
In unserer täglichen Arbeit sehen wir, dass dokumentierte Schadensfälle in Italien, Österreich, der Schweiz und Polen unterschiedlich aufgebaut sind. In der Schweiz werden oft besonders viele Details digital erfasst, andere Regionen nutzen häufiger Gutachten und digitale Fotos.
Gute Unterlagen bilden die Grundlage für eine schnelle Schadenprüfung. Liegen alle wichtigen Daten sofort vor, verkürzt sich die Bearbeitungszeit deutlich. Die folgende Tabelle vergleicht die typischen Schwerpunkte dieser Länder:
| Land | Fokus der Dokumentation | Technik-Einsatz |
|---|---|---|
| Italien | Detaillierte Fotoprotokolle | Mobil-Apps |
| Österreich | Rechtssichere Gutachten | Cloud-Plattformen |
| Schweiz | Digitale Vollständigkeit | KI-Analyse |
| Polen | Transparente Kostenaufstellung | Web-Portale |
Lessons Learned aus praktischen Erfahrungsberichten
Unsere praktischen Erfahrungen zeigen: Frühzeitige Gespräche zwischen Versicherer und Versicherungsnehmer führen zum Erfolg. Unklare Schadensbeschreibungen verursachen oft unnötige Verzögerungen.
“Eine lückenlose Dokumentation ist nicht nur eine bürokratische Pflicht, sondern das wichtigste Werkzeug für eine faire und schnelle Schadenregulierung.”
Aus den praktischen Erfahrungen ergeben sich diese wichtigen Punkte:
- Nutzen Sie stets aktuelle Bewertungssoftware für eine präzise Kalkulation.
- Beauftragen Sie bei komplexen Fällen frühzeitig unabhängige Gutachter.
- Sorgen Sie für eine vollständige digitale Ablage aller relevanten Belege.
Mit diesen Strategien lassen sich auch schwierige Fallbeispiele effizient lösen. Eine klare Vorgehensweise sichert die Qualität der dokumentierten Schadensfälle dauerhaft.
Zukünftige Entwicklungen in der Schadenbewertung
Die Kfz-Versicherung in IT AT CH PL verändert sich durch digitale Innovationen grundlegend. Die Branche ersetzt manuelle Prozesse durch datengestützte Abläufe. Das bringt schnellere Bearbeitung und eine genauere Einschätzung von Unfallschäden.
Trends in der Versicherungsbranche
Ein wichtiger Trend ist die zunehmende Automatisierung der gesamten Schadenabwicklung. Versicherer nutzen Systeme für den grenzüberschreitenden Datenaustausch zwischen Italien, Österreich, der Schweiz und Polen. Standardisierte Schnittstellen beschleunigen den Informationsfluss und verkürzen die Bearbeitungszeit für Kunden deutlich.
Auch ganzheitliche digitale Ökosysteme werden wichtiger. Sie vernetzen Werkstätten, Gutachter und Versicherungsgesellschaften in Echtzeit. So steigt die Transparenz, und Kunden gewinnen mehr Vertrauen in die Schadenregulierung.
Vorhersagen zur Digitalisierung der Bewertungen
Die Digitalisierung wird in den kommenden Jahren stark durch künstliche Intelligenz geprägt. Wir erwarten, dass die KI-Schadenbewertung zum Standard wird. Bildanalysen erfassen direkt nach einem Unfall automatisch den Schadenumfang und ermöglichen eine sofortige Kalkulation der Reparaturkosten.
Trotz dieser Fortschritte bleibt die menschliche Kontrolle unverzichtbar. Algorithmen müssen transparent arbeiten und die rechtlichen Vorgaben aller Länder beachten. Technische Automatisierung und menschliche Expertise sichern gemeinsam die Qualität der Schadenregulierung.
Die KI-Schadenbewertung wird unser Verständnis der Kfz-Versicherung in IT AT CH PL revolutionieren. Datenschutz und algorithmische Transparenz setzen dabei klare Grenzen für eine erfolgreiche Umsetzung.
Fazit zur plausiblen Bewertung von Vollkaskoschäden
Eine präzise Einschätzung von Fahrzeugschäden im Ausland braucht Wissen über lokale Regeln und technische Einzelheiten. Eine nachvollziehbare Bewertung schafft Vertrauen zwischen Versicherern und Versicherten.
Wesentliche Säulen der Schadenregulierung
Der Erfolg beginnt mit einer lückenlosen Dokumentation. Für eine faire Schadenregulierung gleichen wir Unfallberichte und Reparaturdaten mit modernen digitalen Werkzeugen ab. Diese Sorgfalt schützt alle Beteiligten vor unerwarteten finanziellen Risiken.
Blick auf kommende Entwicklungen
Die internationale Zusammenarbeit gewinnt in einer vernetzten Welt massiv an Bedeutung. Wir bereiten uns aktiv auf zukünftige Herausforderungen vor und passen unsere Prozesse an neue technologische Standards an. Gemeinsam schaffen wir eine transparente Zukunft für den grenzüberschreitenden Versicherungsschutz.
Bedeutung der Vollkaskoversicherung
Wir sehen die Vollkaskoversicherung als wichtiges Sicherheitsnetz für Fahrzeughalter, das weit über die gesetzliche Haftpflicht hinausgeht. Sie bezahlt Schäden am eigenen Fahrzeug durch Unfälle, Diebstahl, Hagel, Überschwemmungen oder mutwillige Beschädigung Dritter. Wir prüfen jeden Schaden einzeln; Police, Selbstbehalt und Versicherungsbedingungen bestimmen die möglichen Reparatur- oder Ersatzleistungen.
Normen zur Schadenbewertung in der IT-Branche
Wir nutzen IT hier als Länderabkürzung für Italien und berücksichtigen moderne technologische Bewertungsstandards. Internationale ISO-Normen stützen unsere Prozesse, Dokumentationen und die Nachvollziehbarkeit der Schadensabwicklung. Digitale Systeme und Analysetechnologien vereinheitlichen die Bewertung von IT Vollkaskoschäden, ohne italienische Rechtsvorgaben zu übersehen.
Hauptfaktoren bei der Bewertung von Vollkaskoschäden
Die plausible Schadenhöhe hängt von technischen und wirtschaftlichen Faktoren ab. Wir unterscheiden Unfallschäden, Vandalismus und Elementarereignisse, weil sie unterschiedliche Nachweise erfordern. Bei AT Vollkaskoschäden prüfen wir Befunde und Kostenvoranschläge genau und vergleichen Fahrzeugwert sowie Reparaturaufwand.
Vergleich der Vollkaskobewertungen in den Ländern
Ein Ländervergleich zeigt, wie Versicherungssysteme und Kosten die Schadensumme beeinflussen. Bei CH Vollkaskoschäden berücksichtigen wir höhere Schweizer Lohn- und Materialkosten; PL Vollkaskoschäden erfordern oft polnische Verwaltungsverfahren. Unsere Gutachten zeigen Gesetze und Kostenstrukturen in Italien, Österreich, der Schweiz und Polen fair und verständlich.
Prozess der Schadenbewertung für Vollkaskoschäden
Wir nehmen Schäden nach einem festen How-to-Ansatz auf und verringern dadurch mögliche Fehler. Zuerst sichern wir Fotos, Berichte und Versicherungsdaten direkt am Unfallort. Bei Ausland Vollkaskoschäden ist diese Beweissicherung besonders wichtig; danach prüfen wir Unterlagen und nutzen Datenquellen zur Schadensprüfung.
Rolle von Fachleuten in der Schadenbewertung
Qualifizierte Sachverständige bilden die Grundlage einer professionellen Schadensregulierung, besonders bei grenzüberschreitenden Fällen. Unser Netzwerk neutraler Experten verbindet technische Befunde, gutes Bildmaterial und lokale Marktbedingungen in belastbaren Gutachten. Fachleute müssen internationale Schadenfälle verstehen und objektiv bewerten, damit eine plausible Versicherungsbewertung entsteht.
Technologische Hilfsmittel zur Schadenbewertung
Wir nutzen Software wie Audatex und DAT, um Schäden präzise zu kalkulieren. Die Tools gleichen Daten automatisch ab und unterstützen bildgestützte Analysen durch künstliche Intelligenz. KI verarbeitet große Datenmengen, doch menschliche Experten prüfen das Ergebnis für eine hochwertige Kfz-Versicherung in IT AT CH PL.
Versicherungsunternehmen und deren Bewertungsrichtlinien
Versicherer nutzen verschiedene interne Richtlinien, die wir bei der Prüfung von Schadenakten beachten. Wir trennen die technische Prüfung von der rechtlichen Leistungsentscheidung. Unsere Erfahrungen mit österreichischen Versicherern zeigen: Gute Software und vollständige Daten fördern eine erfolgreiche Regulierung.
Herausforderungen bei der Bewertung im Ausland
Eine Vollkasko Versicherung im Ausland wird durch kulturelle Unterschiede, nationale Gesetze und Sprachbarrieren erschwert. Standardisierte Formulare und professionelle Übersetzungen helfen uns, diese Probleme zu lösen. Lokale Ansprechpartner verringern Missverständnisse und sichern Beweise in Italien, Österreich, der Schweiz oder Polen.
Strategien zur Optimierung der Bewertung
Wir verbessern unsere Bewertungsprozesse laufend und erfassen Schäden digital. Standardisierte Checklisten, zentrale Datenablage und regelmäßige Schulungen stärken die Qualität unseres Teams. So verringern wir bei Auslandsschäden Verzögerungen und verbessern die Vergleichbarkeit technischer Befunde.
Fallbeispiele erfolgreicher Bewertungen
Wir vergleichen regelmäßig Fälle aus Italien, Österreich, der Schweiz und Polen. Hohe Dokumentationsqualität und aktuelle Bewertungssoftware beeinflussen die Schadenprüfung entscheidend. Unsere „Lessons Learned“ zeigen: Vollständige Angaben und frühe, klare Kommunikation fördern jede Regulierung bei einer Vollkasko Versicherung im Ausland.
Zukünftige Entwicklungen in der Schadenbewertung
Wir erwarten weitere digitale Veränderungen bei der Kfz-Versicherung in IT AT CH PL. Automatisierte Bildanalyse und mehr grenzüberschreitender Datenaustausch werden die Schadensregulierung beschleunigen. Datenschutz, algorithmische Transparenz und nationale Rechtsvorgaben bleiben trotz technischer Fortschritte unsere wichtigsten Prioritäten.
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) |