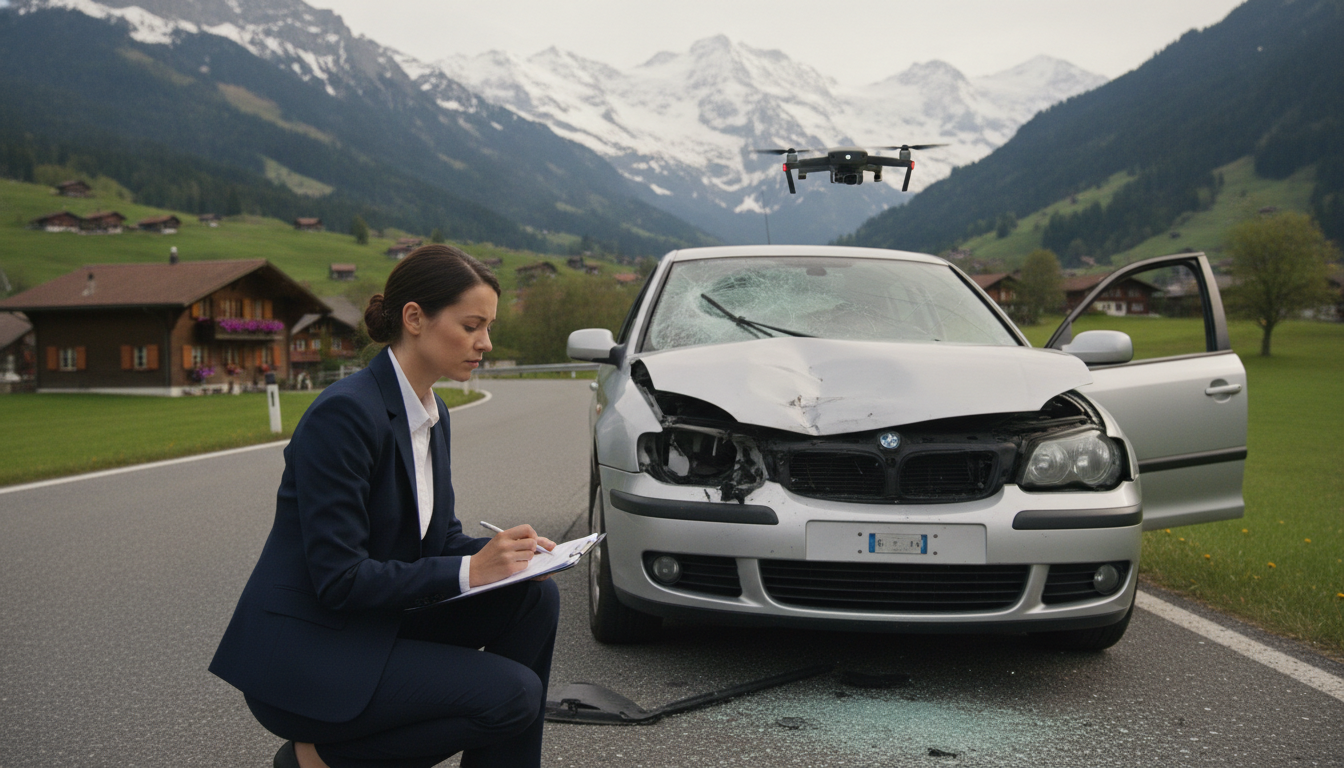
Wenn ein Fahrzeug beschädigt wird, stehen Versicherte und Versicherer vor einer komplexen Herausforderung. Eine sachliche Analyse ist entscheidend, um den tatsächlichen Hergang und die Kosten korrekt zu bewerten. Wir legen großen Wert darauf, dass die Objektive Prüfung von Vollkaskoschäden in CH stets nachvollziehbar und transparent erfolgt.
Durch eine präzise technische Untersuchung stellen wir sicher, dass sowohl die Schadensursache als auch der Umfang exakt erfasst werden. Dies schafft eine belastbare Grundlage für alle Beteiligten. Eine unvoreingenommige Begutachtung verhindert Missverständnisse und fördert eine faire Regulierung für alle Parteien.
Unsere Erfahrung zeigt, dass eine klare Dokumentation den gesamten Prozess beschleunigt. Wenn alle Vertragsbedingungen korrekt berücksichtigt werden, profitieren Versicherte von einer schnellen Abwicklung. Wir setzen uns für Standards ein, die Vertrauen schaffen und die Qualität der Schadenregulierung nachhaltig sichern.
Wichtige Erkenntnisse
- Transparenz ist die Basis für eine faire Schadenregulierung.
- Technische Analysen müssen stets unvoreingenommen und präzise sein.
- Eine lückenlose Dokumentation beschleunigt die Bearbeitungszeit erheblich.
- Die Berücksichtigung der Vertragsbedingungen schützt alle beteiligten Parteien.
- Professionelle Gutachten schaffen Vertrauen zwischen Versicherern und Versicherten.
Einführung in die Vollkaskoversicherung
Um die Komplexität von Fahrzeugschäden zu verstehen, müssen wir zunächst die Basis der Vollkaskoversicherung definieren. Ein umfassender Schutz bietet Sicherheit in Momenten, in denen das eigene Handeln oder unvorhersehbare Ereignisse zu einem finanziellen Risiko führen.
Was ist eine Vollkaskoversicherung?
Die Vollkaskoversicherung ist die umfangreichste Form der Fahrzeugversicherung. Sie deckt nicht nur Schäden ab, die durch Dritte verursacht wurden, sondern greift auch bei selbst verschuldeten Unfällen. Zudem sind Schäden durch Vandalismus oder mutwillige Beschädigungen durch fremde Personen in diesem Schutz enthalten.
Bei der Prüfung eines Vollkasko Schaden betrachten wir stets die Ursache, den tatsächlichen Umfang der Beschädigung sowie die Verantwortlichkeiten. Dies stellt sicher, dass die Regulierung fair und transparent erfolgt. Ein solcher Schutz bietet Ihnen die notwendige finanzielle Stabilität, um nach einem Vorfall schnell wieder mobil zu sein.
Unterschied zwischen Teilkasko und Vollkasko
Viele Versicherungsnehmer fragen sich, wo genau die Grenze zwischen Teilkasko und Vollkasko verläuft. Während die Teilkasko lediglich Schäden durch äußere Einflüsse wie Diebstahl, Glasbruch, Brand oder Naturereignisse abdeckt, geht die Vollkasko deutlich weiter. Sie schließt explizit Schäden am eigenen Fahrzeug ein, die durch eigenes Verschulden entstanden sind.
Ein Vollkasko Schaden umfasst somit ein breiteres Spektrum an Szenarien. Die folgende Übersicht verdeutlicht die wesentlichen Unterschiede in der Deckung:
- Teilkasko: Schutz bei Elementarschäden, Diebstahl und Wildunfällen.
- Vollkasko: Alle Leistungen der Teilkasko plus Absicherung bei selbst verschuldeten Unfällen.
- Vandalismus: Mutwillige Beschädigungen sind ausschließlich in der Vollkasko versichert.
Die Entscheidung für den passenden Versicherungsumfang hängt oft vom Alter und Wert des Fahrzeugs ab. Wir empfehlen, den Schutz regelmäßig zu prüfen, um im Ernstfall optimal abgesichert zu sein.
Rechtsgrundlagen der Vollkaskoschäden
Rechtssicherheit ist das oberste Gebot, wenn es um die Regulierung von Vollkaskoschäden in der Schweiz geht. Eine fundierte Schadensprüfung basiert stets auf dem Zusammenspiel zwischen dem individuellen Versicherungsvertrag und den geltenden gesetzlichen Bestimmungen.
Wir betonen, dass der konkrete Vertrag den Leistungsumfang, mögliche Ausschlüsse sowie die Höhe der Selbstbehalte festlegt. Da sich die Rechtsprechung stetig weiterentwickelt, ist eine sorgfältige Analyse jedes Einzelfalls unerlässlich.
Relevante Gesetze in der Schweiz
Das wichtigste Fundament bildet das Bundesgesetz über den Versicherungsvertrag (VVG). Dieses Gesetz regelt die allgemeinen Rechte und Pflichten der Vertragsparteien bei einer Schadensprüfung.
Zusätzlich müssen Versicherer und Versicherungsnehmer die allgemeinen Versicherungsbedingungen (AVB) beachten. Diese ergänzen das Gesetz und definieren spezifische Deckungsumfänge für Vollkaskoschäden im Detail.
Pflichten der Versicherungsnehmer
Als Versicherungsnehmer tragen Sie eine Mitverantwortung für den reibungslosen Ablauf der Regulierung. Zu den zentralen Pflichten gehört die unverzügliche Meldung des Schadensereignisses an den Versicherer.
Darüber hinaus sind Sie verpflichtet, den Schaden so gering wie möglich zu halten und bei der Aufklärung des Sachverhalts aktiv mitzuwirken. Eine lückenlose Dokumentation ist hierbei entscheidend, um eine objektive Schadensprüfung zu gewährleisten.
Verstöße gegen diese Obliegenheiten können im Ernstfall zu einer Kürzung der Versicherungsleistung führen. Wir empfehlen daher, alle vertraglich vereinbarten Meldefristen strikt einzuhalten, um Ihren Versicherungsschutz nicht zu gefährden.
Schadenmeldung und Dokumentation
Wir zeigen Ihnen, wie Sie einen Vollkaskoschaden professionell melden und lückenlos belegen. Eine strukturierte Vorgehensweise ist der Schlüssel, um die spätere Schadensprüfung so effizient wie möglich zu gestalten. Wenn alle Informationen von Anfang an vollständig vorliegen, vermeiden wir unnötige Rückfragen und beschleunigen den gesamten Prozess.
Vorgehensweise bei der Schadenmeldung
Sobald ein Schaden eintritt, sollten Sie diesen umgehend bei Ihrer Versicherung melden. Eine zeitnahe Meldung verhindert, dass wichtige Details in Vergessenheit geraten oder Spuren am Fahrzeug durch Witterungseinflüsse verwischen. Wir empfehlen Ihnen, den Vorfall in einer chronologischen Darstellung festzuhalten.
Geben Sie den Unfallhergang präzise an und nennen Sie Ort, Zeit sowie beteiligte Personen. Diese systematische Erfassung bildet die Basis für eine objektive Schadensprüfung durch den Versicherer. Achten Sie darauf, dass Ihre Angaben konsistent bleiben, um die Glaubwürdigkeit Ihres Anspruchs zu wahren.
Wichtige Unterlagen für die Dokumentation
Eine lückenlose Akte ist für den Erfolg Ihres Anliegens unerlässlich. Sie sollten alle relevanten Dokumente sammeln, die den Schaden und den Hergang belegen. Dazu gehören neben Fotos auch offizielle Berichte und vertragliche Vereinbarungen.
Die folgende Tabelle gibt Ihnen einen Überblick über die notwendigen Unterlagen, die für eine erfolgreiche Schadensprüfung erforderlich sind:
| Dokumententyp | Inhalt | Zweck der Einreichung |
|---|---|---|
| Fotodokumentation | Detailaufnahmen des Schadens | Visueller Nachweis des Ausmaßes |
| Polizeibericht | Offizielles Protokoll des Vorfalls | Bestätigung des Unfallhergangs |
| Reparaturunterlagen | Kostenvoranschläge oder Rechnungen | Finanzielle Bewertung des Schadens |
| Versicherungsvertrag | Police und allgemeine Bedingungen | Prüfung des Deckungsumfangs |
Durch die Bereitstellung dieser Unterlagen unterstützen Sie den Sachverständigen bei seiner Arbeit. Eine sorgfältige Vorbereitung führt dazu, dass die Schadensprüfung transparent und nachvollziehbar bleibt. Sicherheit durch Dokumentation ist Ihr wichtigstes Werkzeug im Versicherungsfall.
Die Rolle von Gutachtern
Wenn es um die technische Bewertung von Fahrzeugschäden geht, ist fachliche Expertise unerlässlich. Ein unabhängiger Sachverständiger sorgt dafür, dass die komplexen Zusammenhänge zwischen Unfallursache und Fahrzeugzustand transparent bleiben. Wir sehen in der Praxis, dass eine fundierte Einschätzung die Basis für eine faire Regulierung bildet.
Aufgaben und Verantwortlichkeiten
Die primäre Aufgabe besteht darin, den Schaden technisch und wirtschaftlich präzise zu erfassen. Ein professionelles Gutachten verknüpft dabei die betroffenen Fahrzeugkomponenten direkt mit dem notwendigen Reparaturumfang. Dadurch erhalten alle Beteiligten eine nachvollziehbare Grundlage für die Kostenkalkulation.
Der Experte bewertet nicht nur die sichtbaren Schäden, sondern prüft auch mögliche Folgeschäden am Fahrzeug. Er stellt sicher, dass die Reparaturmethoden den Herstellervorgaben entsprechen. Dies schützt den Versicherungsnehmer vor einer unsachgemäßen Instandsetzung und sichert den Werterhalt des Wagens.
Auswahl eines geeigneten Gutachters
Bei der Suche nach einem geeigneten Experten sollten Sie auf bestimmte Qualitätsmerkmale achten. Neutralität und langjährige Erfahrung sind dabei ebenso wichtig wie eine klare Struktur in der Berichterstattung. Ein qualifizierter Sachverständiger dokumentiert seine Feststellungen so, dass sie für Versicherungen und Werkstätten gleichermaßen prüfbar sind.
Die folgende Tabelle zeigt die wichtigsten Kriterien für die Auswahl eines Experten, um eine hohe Qualität der Expertise zu gewährleisten:
| Kriterium | Bedeutung | Zielsetzung |
|---|---|---|
| Fachliche Qualifikation | Zertifizierte Ausbildung | Technische Sicherheit |
| Unabhängigkeit | Keine Interessenkonflikte | Objektive Bewertung |
| Berichtsqualität | Detaillierte Dokumentation | Nachvollziehbarkeit |
| Erfahrung | Branchenkenntnis | Effiziente Abwicklung |
Ein hochwertiges Gutachten dient als wichtigstes Beweismittel im Schadensfall. Achten Sie darauf, dass der gewählte Experte alle relevanten Beweismittel und Schlussfolgerungen logisch miteinander verbindet. Nur so lässt sich eine reibungslose Kommunikation mit der Versicherung sicherstellen.
Prüfkriterien für Vollkaskoschäden
Bei der Analyse von Versicherungsschäden unterscheiden wir strikt zwischen messbaren Fakten und persönlichen Einschätzungen. Unser Ziel ist es, eine transparente und faire Grundlage für die Regulierung zu schaffen, die für alle Beteiligten nachvollziehbar bleibt.
Objektive Bewertungsmaßstäbe
Um die Qualität der Begutachtung zu sichern, nutzen wir standardisierte Protokolle und fundierte Vergleichswerte. Bei der Bewertung von Versicherungsschäden konzentrieren wir uns auf die folgenden zentralen Aspekte:
- Schadensart und Kausalität: Wir prüfen, ob der Schaden tatsächlich durch das versicherte Ereignis entstanden ist.
- Reparaturfähigkeit: Hierbei wird analysiert, ob eine Instandsetzung technisch sinnvoll und wirtschaftlich vertretbar ist.
- Wiederbeschaffungs- und Zeitwert: Diese Werte bilden die finanzielle Basis für die Kalkulation der Entschädigung.
- Plausibilität der Kosten: Wir gleichen die veranschlagten Reparaturkosten mit marktüblichen Preisen ab.
“Eine objektive Bewertung ist der einzige Weg, um Vertrauen zwischen Versicherer und Versicherungsnehmer dauerhaft zu sichern.”
Subjektive Einflussfaktoren
Wir sind uns bewusst, dass bei der Bearbeitung von Versicherungsschäden menschliche Faktoren eine Rolle spielen können. Dennoch dürfen persönliche Vorurteile oder einseitige wirtschaftliche Interessen das Ergebnis niemals beeinflussen.
Unvollständige Angaben oder subjektive Wahrnehmungen müssen durch externe Experten und objektive Daten korrigiert werden. Nur durch diese strikte Trennung stellen wir sicher, dass die Prüfung von Versicherungsschäden stets auf einer neutralen Basis erfolgt. Konsistenz ist dabei unser wichtigster Maßstab, um eine faire Behandlung aller Fälle zu garantieren.
Schäden dokumentieren: Fotos und Berichte
Die Qualität eines Unfallgutachten hängt maßgeblich von der Sorgfalt bei der Beweissicherung ab. Eine lückenlose Dokumentation bildet das Fundament, um den tatsächlichen Zustand des Fahrzeugs nach einem Ereignis objektiv festzuhalten. Wir empfehlen, jeden Schritt der Schadenserfassung methodisch und präzise durchzuführen.
Die Bedeutung von Bildmaterial
Aussagekräftige Fotos sind unverzichtbar, um den Schaden für alle Beteiligten nachvollziehbar zu machen. Wir raten dazu, den Schaden aus verschiedenen Perspektiven zu erfassen, um eine räumliche Einordnung zu ermöglichen. Übersichtsaufnahmen helfen dabei, die Position des Fahrzeugs im Raum zu bestimmen, während Detailbilder den spezifischen Schaden an einzelnen Komponenten verdeutlichen.
Zusätzlich sind Vergleichsaufnahmen der unbeschädigten Fahrzeugseite oft hilfreich, um das Ausmaß der Deformation besser zu beurteilen. Eine systematische Fotodokumentation verhindert, dass wichtige Details übersehen werden, die für ein fundiertes Unfallgutachten entscheidend sein könnten. Achten Sie darauf, dass die Lichtverhältnisse eine klare Sicht auf die betroffenen Stellen ermöglichen.
Erstellung eines Schadensberichts
Ein strukturierter Schadensbericht sollte weit mehr als nur eine einfache Auflistung der Schäden enthalten. Wir empfehlen, den zeitlichen Ablauf des Vorfalls sowie die durchgeführten Untersuchungsschritte detailliert zu protokollieren. Dabei sollten sichtbare Schäden strikt von vermuteten, tieferliegenden Defekten getrennt werden.
Die detaillierte Erfassung aller betroffenen Komponenten ist essenziell, um eine vollständige Regulierung sicherzustellen. Indem Sie offene Fragen und Unklarheiten explizit im Bericht benennen, schaffen Sie Transparenz für den Gutachter. Ein solch sorgfältig erstelltes Unfallgutachten minimiert das Risiko, dass relevante Positionen bei der späteren Prüfung übersehen werden.
Zeitrahmen für die Schadensprüfung
Zeit ist ein entscheidender Faktor, wenn es um die Abwicklung von Vollkaskoschäden geht. Viele Versicherungsnehmer wünschen sich eine schnelle Regulierung, doch die Schadensprüfung unterliegt verschiedenen organisatorischen Abläufen. Es gibt keine pauschale Dauer, da jeder Fall eine individuelle Betrachtung erfordert.
Typische Dauer der Prüfung
In der Regel lässt sich der Prozess in mehrere Phasen unterteilen. Eine einfache Schadensprüfung kann bei vollständigen Unterlagen oft innerhalb weniger Werktage abgeschlossen sein. Komplexere Fälle erfordern hingegen eine intensivere Begutachtung, was den Zeitrahmen deutlich ausdehnen kann.
Wir beobachten, dass eine frühzeitige und lückenlose Dokumentation den Prozess erheblich beschleunigt. Wenn alle notwendigen Informationen sofort vorliegen, vermeiden wir unnötige Rückfragen. Dies schafft klare Bearbeitungspunkte für alle Beteiligten.
Einflussfaktoren auf die Bearbeitungszeit
Verschiedene Aspekte beeinflussen, wie schnell eine Schadensprüfung finalisiert werden kann. Die Komplexität der Schadenursache spielt dabei eine zentrale Rolle. Zudem ist die Verfügbarkeit von externen Gutachtern ein entscheidender Faktor für den zeitlichen Ablauf.
Moderne digitale Tools und KI-gestützte Systeme helfen uns heute dabei, Daten schneller zu analysieren. Dennoch ersetzen diese Technologien niemals die fachliche Plausibilitätskontrolle durch Experten. Die folgende Übersicht verdeutlicht die typischen Phasen und deren Einfluss auf die Dauer:
| Prozessschritt | Dauer (geschätzt) | Einflussfaktor |
|---|---|---|
| Meldungseingang | 1-2 Tage | Vollständigkeit der Daten |
| Erste Prüfung | 2-5 Tage | Komplexität des Schadens |
| Gutachtertermin | 3-7 Tage | Verfügbarkeit vor Ort |
| Abschlussbericht | 2-4 Tage | Rückfragen und Klärung |
Zusammenfassend lässt sich sagen, dass eine proaktive Kommunikation und eine sorgfältige Vorbereitung die Schadensprüfung maßgeblich unterstützen. Wir setzen alles daran, den Prozess so effizient wie möglich zu gestalten, ohne dabei die notwendige Sorgfalt zu vernachlässigen.
Versicherungsansprüche und deren Prüfung
Wir legen großen Wert darauf, dass Versicherungsansprüche nach objektiven und nachvollziehbaren Kriterien geprüft werden. Ein strukturierter Prozess garantiert dabei, dass alle Beteiligten eine faire Behandlung erfahren und die vertraglichen Vereinbarungen präzise eingehalten werden.
Voraussetzungen für Ansprüche
Damit ein Anspruch erfolgreich geltend gemacht werden kann, müssen verschiedene Bedingungen erfüllt sein. Zunächst muss ein gültiger Versicherungsschutz für das betroffene Fahrzeug bestehen. Zudem ist eine fristgerechte Meldung des Schadensereignisses zwingend erforderlich, um den Anspruch nicht zu gefährden.
Der Versicherungsnehmer muss den Schaden zweifelsfrei nachweisen können. Hierbei spielt die Kausalität eine entscheidende Rolle, da der Schaden direkt auf ein versichertes Ereignis zurückzuführen sein muss. Wir prüfen zudem sorgfältig, ob alle vertraglichen Obliegenheiten erfüllt wurden und ob eventuelle Ausschlüsse im Vertrag vorliegen.
Modalitäten der Schadensregulierung
Nach der positiven Prüfung der Versicherungsansprüche erfolgt die eigentliche Regulierung. Dabei stehen die tatsächlichen Reparaturkosten oder der aktuelle Zeitwert des Fahrzeugs im Mittelpunkt der Berechnung. Ein vereinbarter Selbstbehalt wird von der Gesamtsumme abgezogen, um den Auszahlungsbetrag zu ermitteln.
Wir legen großen Wert auf eine transparente Begründung jeder Entscheidung. Unsere Kunden erhalten eine detaillierte Aufstellung, die alle Faktoren der Schadensregulierung nachvollziehbar macht. Dieser Prozess stellt sicher, dass die Abwicklung auf einer soliden rechtlichen Basis steht und für alle Parteien fair bleibt.
Anfechtung von Gutachten
Die Qualität einer Schadensprüfung entscheidet maßgeblich über die Höhe Ihrer Entschädigung, doch was tun, wenn das vorliegende Gutachten gravierende Mängel aufweist? Es ist wichtig zu verstehen, dass Sie ein solches Dokument nicht ungeprüft akzeptieren müssen, wenn Sie begründete Zweifel an der Richtigkeit haben.
Gründe für eine Anfechtung
Eine Anfechtung ist immer dann sinnvoll, wenn das Gutachten methodische Fehler enthält oder auf unvollständigen Feststellungen basiert. Oftmals führen falsche Tatsachen oder eine mangelnde Neutralität des Sachverständigen zu einer verzerrten Bewertung des Schadensbildes.
Um erfolgreich gegen eine fehlerhafte Schadensprüfung vorzugehen, müssen Sie konkrete Abweichungen benennen. Transparenz ist hierbei der Schlüssel zum Erfolg, da Sie Ihre Einwände durch objektive Belege wie Fotos, Rechnungen oder präzise Messwerte stützen sollten.
Schritte zur Anfechtung
Der Prozess der Anfechtung folgt einer klaren Struktur, um Ihre Erfolgsaussichten zu maximieren. Zunächst sollten Sie eine umfassende Akteneinsicht beantragen, um die Grundlage der Bewertung vollständig nachvollziehen zu können.
Nach der Analyse der Unterlagen empfiehlt sich eine schriftliche Stellungnahme, in der Sie die identifizierten Fehler detailliert darlegen. Sollte die Versicherung auf ihrer Position beharren, kann die Einholung eines Gegengutachtens notwendig werden, um Ihre Argumente fachlich zu untermauern.
In komplexen Fällen ist es ratsam, frühzeitig eine rechtliche Beratung in Anspruch zu nehmen. Ein Anwalt kann beurteilen, ob die Anfechtung des Gutachtens rechtlich aussichtsreich ist und welche weiteren Schritte für eine faire Regulierung Ihres Schadens erforderlich sind.
Vergleich mit anderen Versicherungssystemen
Der Blick über die Landesgrenzen hinweg offenbart spannende Unterschiede bei der Regulierung von Versicherungsschäden. Während die Schweiz auf ein präzises und stark reguliertes System setzt, zeigen andere Märkte alternative Ansätze in der Abwicklung. Wir betrachten heute, wie verschiedene Versicherungssysteme mit der komplexen Materie umgehen.
Vollkaskoschutz in Deutschland
In Deutschland orientiert sich der Vollkaskoschutz stark an den Allgemeinen Bedingungen für die Kraftfahrtversicherung (AKB). Ähnlich wie in der Schweiz hängen Deckungsumfang und Obliegenheiten eng mit dem jeweiligen Vertragswerk zusammen. Besonders hervorzuheben ist hierbei die strikte Trennung zwischen Haftpflicht- und Kaskoschäden, die bei der Bearbeitung von Versicherungsschäden eine zentrale Rolle spielt.
Die deutschen Versicherer legen großen Wert auf eine detaillierte Schadenanzeige. Dabei sind die Anforderungen an die Dokumentation oft mit den Schweizer Standards vergleichbar, wobei die rechtliche Durchsetzung bei Streitfällen häufiger den Weg über spezialisierte Fachgerichte nimmt.
Internationale Standards
Auf internationaler Ebene etablieren sich zunehmend einheitliche Kriterien für die Bewertung von Versicherungsschäden. Wir beobachten, dass moderne Systeme verstärkt auf Transparenz und digitale Sicherheit setzen. Dabei stehen Datenschutz und die Verhältnismäßigkeit bei der Datenerhebung im Fokus, um die Rechte der Versicherten zu wahren.
Unabhängige Kontrollinstanzen spielen weltweit eine entscheidende Rolle, um die Objektivität bei der Schadensprüfung zu garantieren. Die folgende Tabelle verdeutlicht die wesentlichen Unterschiede in der Struktur der Schadensregulierung.
| Kriterium | Schweiz | Deutschland | Internationaler Standard |
|---|---|---|---|
| Rechtsgrundlage | Versicherungsvertragsgesetz | Versicherungsvertragsgesetz (VVG) | Lokale Gesetze & Richtlinien |
| Dokumentation | Sehr hoch | Sehr hoch | Variabel |
| Schadensprüfung | Objektiv & Unabhängig | Objektiv & Vertraglich | Risikobasiert |
| Datenschutz | Streng (DSG) | Streng (DSGVO) | Regionale Standards |
Zusammenfassend lässt sich festhalten, dass die Qualität der Regulierung von Versicherungsschäden maßgeblich von der Dokumentationssicherheit und der Unabhängigkeit der Gutachter abhängt. Diese Faktoren bilden das Fundament für ein faires Versicherungssystem, unabhängig vom jeweiligen nationalen Standort.
Fallstudien: Praxisbeispiele von Vollkaskoschäden
Anhand echter Fallstudien zeigen wir auf, wie komplexe Versicherungsschäden durch gezielte Expertise gelöst werden. Oftmals entscheidet die Tiefe der Analyse darüber, ob ein Versicherungsanspruch reibungslos anerkannt wird oder in langwierige Diskussionen mündet.
Ein strukturierter Ansatz kombiniert dabei moderne Technik mit fundiertem Fachwissen. Wir sehen regelmäßig, dass eine präzise Dokumentation den Prozess erheblich beschleunigt.
Erfolgreiche Schadensregulierungen
Ein klassisches Beispiel ist ein schwerer Parkschaden, bei dem die Ursache zunächst unklar blieb. Durch eine detaillierte Ursachenanalyse konnte ein qualifizierter Sachverständiger den Hergang zweifelsfrei rekonstruieren.
Die Kombination aus digitaler Fotodokumentation und einer fachlichen Kostenbewertung führte zu einer schnellen Freigabe der Reparaturkosten. Transparente Kommunikation zwischen Werkstatt und Versicherung war hierbei der Schlüssel zum Erfolg.
Herausforderungen und Lösungen
Nicht jeder Fall verläuft jedoch reibungslos. Wir begegnen häufig Situationen, in denen widersprüchliche Informationen oder unvollständige Angaben die Regulierung erschweren.
In solchen Momenten ist die Expertise eines neutralen Dritten unverzichtbar. Ein erfahrener Sachverständiger kann durch standardisierte Abläufe Licht ins Dunkel bringen und komplexe Schadensbilder objektiv bewerten.
Die folgende Tabelle verdeutlicht den Mehrwert einer professionellen Begutachtung im Vergleich zu einer Standardabwicklung:
| Kriterium | Standard-Abwicklung | Expertise-gestützte Abwicklung |
|---|---|---|
| Dokumentationsqualität | Einfach | Detailliert & Digital |
| Bearbeitungsdauer | Oft verzögert | Optimiert & Schnell |
| Ergebnisqualität | Potenziell fehlerhaft | Rechtssicher & Präzise |
| Kommunikationsfluss | Oft unklar | Transparent & Direkt |
Zusammenfassend lässt sich festhalten, dass technisches Know-how und eine klare Struktur die besten Ergebnisse liefern. Ein kompetenter Sachverständiger fungiert dabei als wichtige Schnittstelle für alle Beteiligten.
Tipps für Versicherungsnehmer
Die Vorbereitung auf den Ernstfall beginnt bereits lange vor dem ersten Kratzer im Lack. Durch eine vorausschauende Planung und das Verständnis Ihrer Vollkaskoversicherung können Sie viele Risiken minimieren und den administrativen Aufwand im Schadensfall deutlich reduzieren.
Wichtige Punkte zur Schadensvermeidung
Eine regelmäßige Fahrzeugpflege ist nicht nur eine Frage der Ästhetik, sondern dient auch der Werterhaltung. Achten Sie darauf, alle relevanten Unterlagen, wie den Versicherungsschein und die allgemeinen Bedingungen, an einem sicheren Ort aufzubewahren. Wissen ist Macht, wenn es darum geht, den vollen Umfang Ihres Schutzes zu kennen.
“Wer sich vorbereitet, hat den halben Kampf bereits gewonnen, bevor der erste Schaden überhaupt entsteht.”
Wir empfehlen Ihnen, sich regelmäßig mit den Details Ihres Vertrages vertraut zu machen. So vermeiden Sie böse Überraschungen und wissen genau, welche Leistungen im Ernstfall abgedeckt sind.
Verhalten bei einem Unfallschaden
Sollte es dennoch zu einem Unfall kommen, ist ein besonnenes Vorgehen entscheidend. Sichern Sie umgehend die Unfallstelle ab und dokumentieren Sie den Hergang sowie die Schäden sorgfältig mit Fotos. Vermeiden Sie voreilige Reparaturfreigaben, bevor die Versicherung den Schaden geprüft hat.
- Informieren Sie Ihren Versicherer unverzüglich über den Vorfall.
- Sammeln Sie Beweise und Zeugenaussagen direkt vor Ort.
- Führen Sie eine schriftliche Kommunikation, um Ihre Versicherungsansprüche lückenlos nachvollziehbar zu machen.
Bleiben Sie bei der Abwicklung geduldig und fordern Sie regelmäßig Status-Updates an. Eine strukturierte Dokumentation ist der Schlüssel, um Ihre Versicherungsansprüche effizient und erfolgreich durchzusetzen.
Fazit zur objektiven Prüfung von Vollkaskoschäden
Eine fundierte Basis für Versicherungsentscheidungen beruht auf Transparenz und technischer Präzision. Wir sehen, dass die Objektive Prüfung von Vollkaskoschäden in CH ein Zusammenspiel aus vertraglicher Analyse und fachlicher Expertise erfordert.
Wichtige Erkenntnisse für Versicherte
Der Erfolg einer Regulierung hängt maßgeblich von einer lückenlosen Dokumentation ab. Versicherungsnehmer sichern ihre Ansprüche durch sachliche Berichte und eine klare Kommunikation mit den Versicherern wie AXA oder Allianz. Eine faire Bewertung verbindet neutrale Kriterien mit einer nachvollziehbaren Begründung der Schadenshöhe.
Zukunft der Schadensprüfung
Technologische Fortschritte verändern die Branche nachhaltig. Wir erwarten, dass Künstliche Intelligenz und digitale Prozesse die Objektive Prüfung von Vollkaskoschäden in CH beschleunigen. Trotz dieser Automatisierung bleibt die menschliche Kontrolle ein unverzichtbarer Bestandteil für korrekte Ergebnisse. Sorgfalt bei der Beweissicherung bleibt für Sie als Versicherungsnehmer das wichtigste Werkzeug, um auch in Zukunft von einer gerechten Abwicklung zu profitieren.
Tipps für Versicherungsnehmer
Was ist eine Vollkaskoversicherung?
Unterschied zwischen Teilkasko und Vollkasko
Relevante Gesetze in der Schweiz
Pflichten der Versicherungsnehmer
Vorgehensweise bei der Schadenmeldung
Wichtige Unterlagen für die Dokumentation
Aufgaben und Verantwortlichkeiten
Auswahl eines geeigneten Gutachters
Objektive Bewertungsmaßstäbe
Subjektive Einflussfaktoren
Die Bedeutung von Bildmaterial
Erstellung eines Schadensberichts
Typische Dauer der Prüfung
Einflussfaktoren auf die Bearbeitungszeit
Voraussetzungen für Ansprüche
Modalitäten der Schadensregulierung
Gründe für eine Anfechtung
Schritte zur Anfechtung
Vollkaskoschutz in Deutschland
Internationale Standards
Erfolgreiche Schadensregulierungen
Herausforderungen und Lösungen
Wichtige Punkte zur Schadensvermeidung
Verhalten bei einem Unfallschaden
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) |