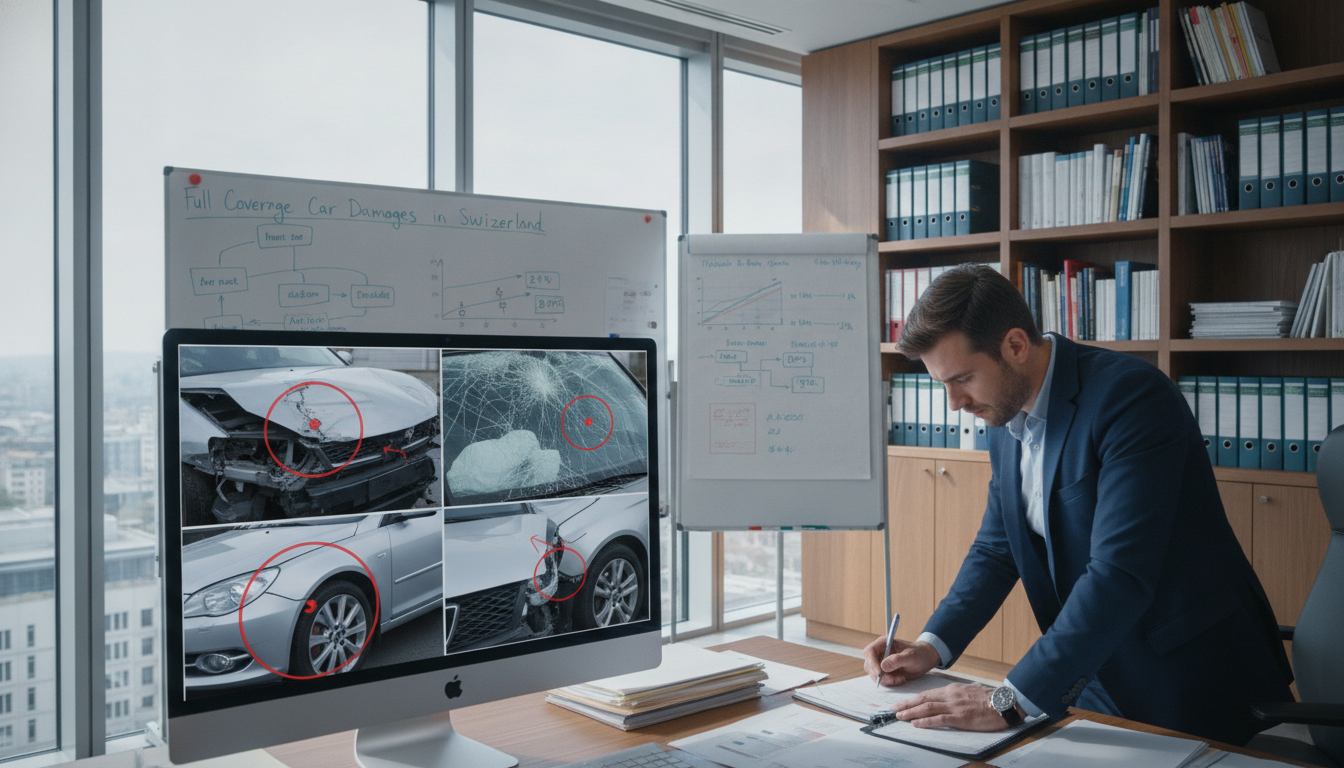
Nach einem Unfall ist die Verunsicherung oft groß. Wir wissen, dass eine fundierte Bewertung der Schlüssel zu einer fairen Regulierung ist. Eine Präzise Analyse von Vollkaskoschäden in CH bildet dabei das unverzichtbare Fundament für alle weiteren Schritte.
Unser strukturierter Prozess begleitet Sie sicher von der ersten Meldung bis zur finalen Auszahlung. Wir legen großen Wert auf eine sorgfältige Beweissicherung und eine objektive Prüfung der Reparaturkosten. Nur so lassen sich vorschnelle Entscheidungen vermeiden und Ihr Anspruch auf eine angemessene Versicherungsleistung wahren.
Bereiten Sie alle relevanten Unterlagen frühzeitig vor, um den Ablauf zu beschleunigen. Wir zeigen Ihnen, worauf es bei der Begutachtung wirklich ankommt und wie Sie die Qualität der Schadenregulierung selbst beurteilen können. Vertrauen Sie auf unsere Expertise für eine transparente Abwicklung.
Wichtige Erkenntnisse
- Eine strukturierte Vorgehensweise sichert faire Entschädigungen.
- Beweissicherung ist der erste Schritt nach jedem Vorfall.
- Objektive Gutachten verhindern finanzielle Nachteile.
- Vorbereitung der Unterlagen beschleunigt den gesamten Prozess.
- Qualität der Schadenregulierung lässt sich durch klare Kriterien prüfen.
Einführung in die Vollkaskoversicherung
Ein tiefgreifendes Verständnis der Vollkaskoversicherung Schweiz ist für jeden Fahrzeughalter essenziell, um im Ernstfall nicht auf hohen Kosten sitzen zu bleiben. Wir betrachten diese Versicherungsform als das umfassendste Sicherheitsnetz für Ihr Fahrzeug auf Schweizer Straßen.
Definition und Zweck
Die Vollkaskoversicherung Schweiz dient primär dazu, Schäden am eigenen Fahrzeug abzudecken, die durch selbst verschuldete Unfälle entstehen. Darüber hinaus greift sie bei Ereignissen wie Vandalismus, bei denen der Verursacher oft nicht ermittelt werden kann.
Der Zweck dieser Versicherung liegt in der finanziellen Absicherung des Fahrzeugwerts. Es ist jedoch wichtig zu betonen, dass der konkrete Deckungsumfang immer individuell anhand der Police und der Allgemeinen Versicherungsbedingungen (AVB) geprüft werden muss.
Unterschiede zu anderen Versicherungen
Im Vergleich zur obligatorischen Haftpflichtversicherung, die lediglich Schäden an Dritten reguliert, bietet die Vollkasko einen deutlich erweiterten Schutz. Während die Teilkaskoversicherung lediglich definierte Ereignisse wie Diebstahl, Glasbruch oder Elementarschäden abdeckt, geht die Vollkaskoversicherung Schweiz einen entscheidenden Schritt weiter.
Sie schließt die Lücke bei Kollisionsschäden, die durch eigenes Fehlverhalten oder unbekannte Dritte verursacht wurden. Eine präzise Analyse der Schadenursache ist daher unerlässlich, um festzustellen, welche Versicherungssparte für die Regulierung zuständig ist.
Die Bedeutung einer präzisen Analyse
Die Qualität der erhobenen Daten entscheidet maßgeblich darüber, wie effizient ein Versicherungsfall Bewertung vorgenommen werden kann. Eine oberflächliche Betrachtung führt oft zu Fehlern, die den gesamten Prozess der Schadensabwicklung unnötig in die Länge ziehen. Wir legen daher großen Wert darauf, dass jede Untersuchung auf einer soliden und nachvollziehbaren Faktenbasis ruht.
Einfluss auf die Schadensregulierung
Eine belastbare Fahrzeugversicherung Schadenanalyse trennt festgestellte Tatsachen, technische Einschätzungen und noch offene Fragen strikt voneinander. Wenn Annahmen nicht klar von belegbaren Fakten unterschieden werden, drohen Verzögerungen bei der Auszahlung oder gar eine Ablehnung berechtigter Ansprüche. Präzision ist hierbei das wichtigste Werkzeug, um die Schadenursache, die Deckung und die Plausibilität des Vorfalls korrekt einzuordnen.
Durch eine strukturierte Vorgehensweise vermeiden wir, dass Reparaturkosten falsch eingeschätzt werden. Wir betrachten den Kfz-Schaden als ein zusammenhängendes System, bei dem jedes Detail eine Rolle spielt. Nur so lässt sich eine faire und schnelle Regulierung gewährleisten, die allen Beteiligten gerecht wird.
Bedeutung für Versicherungsnehmer und Versicherer
Sowohl für Versicherungsnehmer als auch für Versicherer schafft eine transparente Analyse eine gemeinsame Grundlage für nachvollziehbare Entscheidungen. Wenn beide Seiten verstehen, wie die Versicherungsfall Bewertung zustande kommt, steigt das gegenseitige Vertrauen erheblich. Eine fundierte Fahrzeugversicherung Schadenanalyse dient somit nicht nur der Kostenkontrolle, sondern auch der langfristigen Stabilität der Vertragsbeziehung.
| Kriterium | Präzise Analyse | Unklare Annahmen |
|---|---|---|
| Regulierungsdauer | Kurz und effizient | Langwierig und komplex |
| Transparenz | Hoch und nachvollziehbar | Gering und fehleranfällig |
| Kundenzufriedenheit | Positiv durch Klarheit | Negativ durch Unsicherheit |
| Kostenkontrolle | Optimiert und fair | Unvorhersehbar und riskant |
Schritte zur Analyse von Vollkaskoschäden
Um den Prozess der Schadenregulierung Auto Versicherung zu optimieren, ist eine systematische Dokumentation unerlässlich. Wir legen großen Wert darauf, dass jeder Schritt nach einem Vorfall präzise und nachvollziehbar erfolgt. Dies bildet das Fundament für eine faire und zügige Abwicklung Ihres Anliegens.
Erster Kontakt mit dem Schadensfall
Der erste Kontakt mit der Versicherung sollte zeitnah nach dem Ereignis stattfinden. Wir empfehlen, den Vorfall unverzüglich zu melden, um den Anspruch auf Leistungen aus der Vollkaskoversicherung zu wahren. Eine schnelle Meldung ermöglicht es den Experten, den Sachverhalt frühzeitig zu erfassen und notwendige Maßnahmen einzuleiten.
Bei diesem ersten Schritt geht es vor allem um die sachliche Schilderung des Hergangs. Achten Sie darauf, alle relevanten Details wahrheitsgemäß anzugeben, da dies die Basis für die weitere Schadenregulierung Auto Versicherung darstellt. Widersprüchliche Angaben können den Prozess unnötig verzögern.
Dokumentation und Beweissicherung
Eine lückenlose Beweissicherung ist das Herzstück jeder Analyse. Wir raten dazu, den Schaden aus verschiedenen Perspektiven zu fotografieren und bei Bedarf kurze Videos zu erstellen. Diese visuellen Belege sind für die Schadenregulierung Auto Versicherung von unschätzbarem Wert.
Neben Fotos sollten Sie auch Zeugenaussagen, Rechnungen und Fahrzeugdaten sorgfältig sammeln. Eine unveränderte Beweislage hilft dabei, spätere Rückfragen zu minimieren und den Schaden korrekt einzustufen. Nutzen Sie die folgende Übersicht, um keine wichtigen Details zu vergessen:
| Dokumententyp | Beschreibung | Wichtigkeit |
|---|---|---|
| Fotos/Videos | Detailaufnahmen des Schadens | Sehr hoch |
| Zeugendaten | Kontaktdaten von Augenzeugen | Hoch |
| Fahrzeugdaten | Fahrzeugschein und Kilometerstand | Mittel |
| Reparaturbelege | Vorherige Wartungsnachweise | Mittel |
Durch diese strukturierte Vorgehensweise stellen wir sicher, dass alle Informationen für die Schadenregulierung Auto Versicherung vollständig vorliegen. Eine saubere Dokumentation schützt Sie vor Missverständnissen und sorgt für Transparenz gegenüber allen Beteiligten.
Technische Aspekte der Schadensermittlung
Eine fundierte Schadensermittlung bildet das Rückgrat jeder fairen Versicherungsregulierung. Um den tatsächlichen Umfang eines Unfalls zu erfassen, müssen wir über die bloße Oberflächenbetrachtung hinausgehen. Dabei ist eine präzise technische Einordnung entscheidend, um sowohl den Reparaturweg als auch die wirtschaftliche Gesamtsituation korrekt zu bewerten.
Verwendung von Schadensgutachten
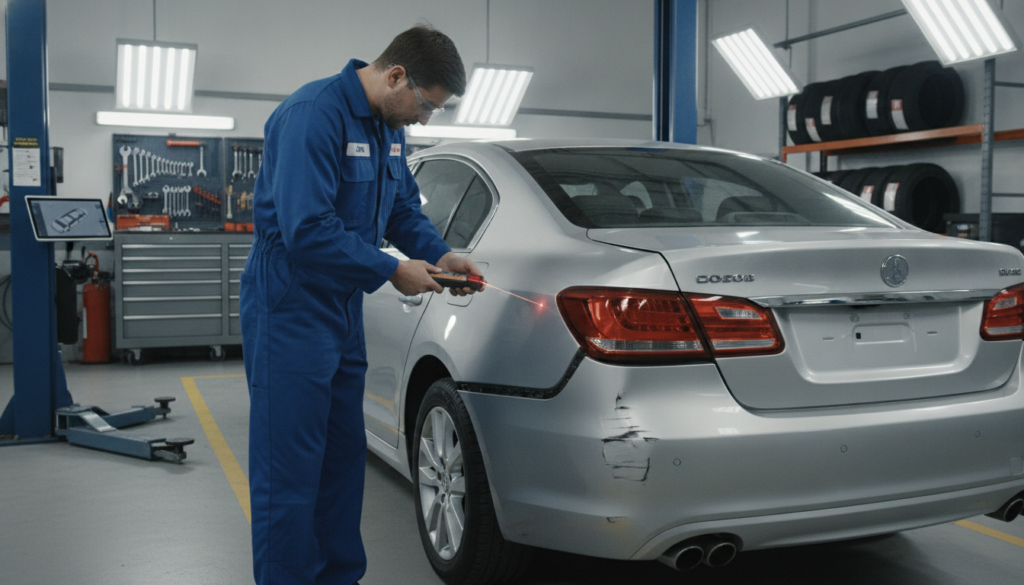
Eine professionelle Expertise Kfz Schadenfall dient als objektive Entscheidungsgrundlage für alle Beteiligten. Sie dokumentiert nicht nur den offensichtlichen Schaden, sondern identifiziert auch verborgene Mängel, die bei einer oberflächlichen Prüfung oft übersehen werden. Durch die systematische Erfassung von Messdaten stellen wir sicher, dass der Reparaturaufwand exakt kalkuliert wird.
Ein solches Gutachten hilft zudem dabei, Vorschäden klar von dem aktuellen Ereignis abzugrenzen. Dies verhindert Unstimmigkeiten bei der Abrechnung und sorgt für Transparenz. Eine fundierte Expertise Kfz Schadenfall ist somit ein unverzichtbares Instrument, um die Plausibilität des gesamten Schadenshergangs zu untermauern.
Rolle der modernen Technologie
Der Einsatz digitaler Werkzeuge hat die Arbeit in der Unfallanalyse grundlegend verändert. Dennoch bleibt der Sachverständiger Autoversicherung die zentrale Instanz, um die erhobenen Daten fachlich zu bewerten. Moderne Software unterstützt zwar bei der präzisen Vermessung, kann jedoch die menschliche Erfahrung bei der Beurteilung komplexer Schadensbilder nicht ersetzen.
Wir setzen auf eine Kombination aus innovativer Technik und menschlicher Expertise. Während digitale Systeme bei der Dokumentation helfen, obliegt die finale Plausibilitätskontrolle immer dem Experten. Ein qualifizierter Sachverständiger Autoversicherung stellt sicher, dass die technische Prüfung persönlich nachvollzogen und im Gutachten transparent begründet wird. Diese Verbindung aus moderner Technologie und fachlichem Urteilsvermögen garantiert eine verlässliche und faire Schadensregulierung.
Bewertung von Fahrzeugschäden
Eine fundierte Fahrzeugversicherung Schadenanalyse erfordert mehr als nur einen flüchtigen Blick auf die beschädigte Karosserie. Wir betrachten die Bewertung als einen Prozess, der technische Präzision mit wirtschaftlicher Logik verbindet, um für alle Beteiligten faire Ergebnisse zu erzielen.
Methoden zur Schätzung der Reparaturkosten
Bei der Ermittlung der Kosten setzen wir auf standardisierte Kalkulationssysteme. Wir bewerten dabei den Ersatzteilbedarf, die notwendige Arbeitszeit sowie die Kosten für eine fachgerechte Lackierung. Pauschale Schätzungen lehnen wir ab, da diese ohne belastbare Daten häufig zu fehlerhaften Regulierungssummen führen.
Zusätzlich prüfen wir stets wirtschaftliche Alternativen zur klassischen Reparatur. Unsere Experten analysieren, ob eine Instandsetzung technisch sinnvoll ist oder ob der Austausch von Komponenten ein besseres Preis-Leistungs-Verhältnis bietet. Diese transparente Priorisierung macht unsere Arbeit für Versicherungsnehmer jederzeit nachvollziehbar.
Berücksichtigung von Wertverlust und Restwert
Neben den reinen Reparaturkosten spielt die langfristige Werthaltigkeit des Fahrzeugs eine entscheidende Rolle. Wir unterscheiden bei der Fahrzeugversicherung Schadenanalyse strikt zwischen dem technischen Reparaturaufwand und dem merkantilen Wertverlust. Ein repariertes Fahrzeug verliert oft an Marktwert, was wir in unsere Kalkulation einbeziehen.
Der Restwert des Fahrzeugs ist ein weiterer kritischer Faktor, insbesondere bei schweren Unfällen. Wir ermitteln diesen Wert auf Basis aktueller Marktdaten, um eine realistische Entscheidungsgrundlage zu schaffen. Die folgende Tabelle verdeutlicht die wesentlichen Faktoren unserer Bewertung:
| Faktor | Beschreibung | Einfluss |
|---|---|---|
| Reparaturkosten | Teile, Lohn und Lack | Hoch |
| Wertverlust | Merkantile Minderung | Mittel |
| Restwert | Verkaufswert des Wracks | Hoch |
| Zeitwert | Aktueller Fahrzeugwert | Sehr Hoch |
Durch diese methodische Vorgehensweise stellen wir sicher, dass jede Fahrzeugversicherung Schadenanalyse auf soliden Annahmen basiert. Wir vermeiden so Unklarheiten und schaffen Vertrauen durch eine klare, datengestützte Kommunikation.
Nachvollziehbarkeit der Analyse
Um eine präzise Analyse von Vollkaskoschäden in CH zu gewährleisten, ist eine lückenlose Dokumentation unerlässlich. Wir stellen sicher, dass jeder Prozessschritt für alle Beteiligten logisch und nachvollziehbar bleibt. Nur so lassen sich fachliche Einzelbefunde korrekt in den Gesamtzusammenhang einordnen.
Dokumentationsanforderungen
Ein professioneller Bericht muss zwingend alle relevanten Details enthalten, um als belastbare Grundlage zu dienen. Dazu gehören der konkrete Auftrag, eine detaillierte Beschreibung des Schadenbildes sowie alle verwendeten Unterlagen. Transparenz entsteht erst durch die klare Trennung von objektiven Feststellungen, getroffenen Annahmen und den daraus resultierenden Schlussfolgerungen.
Eine lückenhafte Dokumentation führt oft zu Missverständnissen oder dazu, dass wichtige Einschränkungen übersehen werden. Wir achten darauf, dass jeder Bericht folgende Mindeststandards erfüllt:
- Vollständige Auflistung der Schadensursachen.
- Nachvollziehbare Kalkulation der Reparaturkosten.
- Klare Trennung zwischen Fakten und Expertenmeinungen.
Transparente Kommunikation mit den Beteiligten
Der Austausch zwischen Versicherungsnehmern, Versicherern, Werkstätten und Sachverständigen erfordert eine klare Sprache. Wir setzen auf einen offenen Dialog, um die präzise Analyse von Vollkaskoschäden in CH für alle Parteien verständlich zu machen. Wenn alle Beteiligten den gleichen Informationsstand haben, lassen sich Konflikte bereits im Vorfeld vermeiden.
| Kriterium | Geringe Transparenz | Hohe Transparenz |
|---|---|---|
| Dokumentation | Lückenhaft | Vollständig |
| Kommunikation | Einseitig | Interaktiv |
| Ergebnis | Fehleranfällig | Nachvollziehbar |
Durch diese strukturierte Vorgehensweise stellen wir sicher, dass die Qualität der Schadensregulierung stets auf einem hohen Niveau bleibt. Eine offene Kommunikation ist dabei der Schlüssel, um Vertrauen zu schaffen und eine faire Abwicklung für alle Beteiligten zu garantieren.
Herausforderungen bei der Schadensanalyse
Bei der Schadenregulierung Auto Versicherung stoßen wir regelmäßig auf komplexe Herausforderungen, die eine sorgfältige Prüfung erfordern. Nicht jeder Schadensfall lässt sich auf den ersten Blick zweifelsfrei klären, da oft wichtige Informationen fehlen oder widersprüchliche Angaben vorliegen.
Typische Probleme und Lösungen
Häufige Hindernisse sind unklare Unfallabläufe, fehlende Unterlagen oder bereits vorhandene Vorschäden am Fahrzeug. Um diese Unsicherheiten sachlich zu klären, setzen wir auf strukturierte Rückfragen und den Abgleich mit technischen Vergleichsdaten.
Durch den Einsatz moderner technischer Prüfungen können wir den tatsächlichen Hergang oft präzise rekonstruieren. Diese methodische Vorgehensweise hilft dabei, Unklarheiten bei der Schadenregulierung Auto Versicherung effizient auszuräumen und eine faire Basis für alle Beteiligten zu schaffen.
Einfluss von Betrugsversuchen
Gelegentlich stoßen wir auf Auffälligkeiten, die auf mögliche Betrugsversuche hindeuten könnten. Wir behandeln solche Hinweise stets als objektive Prüfhinweise und nicht als automatische Schuldzuweisung gegenüber unseren Versicherungsnehmern.
Entscheidend ist für uns die saubere Dokumentation aller Beobachtungen. Wir unterscheiden dabei strikt zwischen belegten Tatsachen, begründeten Verdachtsmomenten und noch offenen Punkten.
Eine transparente Kommunikation bleibt bei der Schadenregulierung Auto Versicherung der wichtigste Schlüssel, um auch bei schwierigen Fällen eine vertrauensvolle Lösung zu finden. Durch diese klare Trennung stellen wir sicher, dass jeder Fall fair und nachvollziehbar bearbeitet wird.
Fallstudien und Beispiele
Praxisnahe Beispiele verdeutlichen, wie eine präzise Versicherungsfall Bewertung den gesamten Regulierungsprozess maßgeblich beeinflussen kann. Durch den Vergleich unterschiedlicher Szenarien gewinnen wir wertvolle Erkenntnisse für die tägliche Arbeit. Dabei betrachten wir sowohl die methodische Sorgfalt als auch die Konsequenzen bei mangelhafter Dokumentation.
Erfolgreiche Schadensanalysen
In einem erfolgreichen Fallbeispiel führte die Kombination aus detaillierten Schadenfotos, einem unabhängigen Gutachten und einer präzisen Reparaturkalkulation zu einer schnellen Einigung. Die Beteiligten kommunizierten transparent und nutzten eine zentrale Datenplattform, um alle Fakten abzugleichen. Diese strukturierte Versicherungsfall Bewertung ermöglichte eine reibungslose Abwicklung, da alle technischen Plausibilitäten lückenlos nachgewiesen wurden.
Erfolgsfaktoren waren hierbei die klare Zuständigkeit und die sofortige Sicherung aller relevanten Beweise. Durch die Verbindung verschiedener Datenquellen konnten wir den Schaden exakt beziffern. Dies schaffte Vertrauen zwischen dem Versicherungsnehmer und dem Versicherer.
Misslungene Analysen: Lektionen daraus
Im Gegensatz dazu zeigen misslungene Fälle, welche negativen Folgen unklare Annahmen oder fehlende Beweise haben können. Wenn eine Versicherungsfall Bewertung auf lückenhaften Informationen basiert, entstehen oft langwierige Streitigkeiten über die Höhe der Entschädigung. Ein häufiges Problem ist hierbei die mangelnde Dokumentation des Unfallhergangs, die eine objektive Einschätzung unmöglich macht.
Aus diesen Fehlern lernen wir, dass faktenbasierte Analysen zwingend erforderlich sind. Unklare Entscheidungen ohne schriftliche Begründung führen fast immer zu einer Verzögerung der Regulierung. Wir setzen daher konsequent auf eine lückenlose Beweissicherung, um solche Risiken in Zukunft zu minimieren.
Die Rolle von Gutachtern
Ein qualifizierter Sachverständiger Autoversicherung bildet das entscheidende Bindeglied zwischen dem physischen Schaden am Fahrzeug und der anschließenden versicherungsrechtlichen Abwicklung. Seine Aufgabe geht weit über eine bloße Sichtprüfung hinaus, da er technische Fakten in eine für Versicherer und Versicherungsnehmer verständliche Sprache übersetzen muss.
Qualifikationen und Anforderungen
Die Erstellung einer fundierten Expertise Kfz Schadenfall erfordert ein hohes Maß an technischer Ausbildung und kontinuierlicher Weiterbildung. Ein professioneller Gutachter muss in der Lage sein, komplexe Unfallhergänge zu rekonstruieren und die notwendigen Reparaturwege präzise zu definieren.
Neben der fachlichen Expertise ist die strikte Unabhängigkeit das wichtigste Kriterium für die Glaubwürdigkeit. Ein Sachverständiger muss seine Feststellungen stets objektiv treffen, ohne dabei die Interessen einer Partei einseitig zu bevorzugen. Eine transparente Methodik, bei der Beobachtung und Bewertung klar voneinander getrennt werden, ist hierbei unerlässlich.
Zusammenarbeit mit der Versicherung
Die Kooperation zwischen dem Experten und der Versicherung basiert idealerweise auf einem hohen Maß an gegenseitigem Vertrauen und technischer Transparenz. Ein erfahrener Sachverständiger Autoversicherung stellt sicher, dass alle relevanten Daten für die Schadensregulierung zeitnah und vollständig übermittelt werden.
Dabei bleibt die professionelle Distanz gewahrt, um die Integrität der Begutachtung zu schützen. Durch eine strukturierte Kommunikation werden Rückfragen minimiert und der gesamte Prozess der Schadensabwicklung deutlich beschleunigt.
| Aufgabenbereich | Anforderung | Zielsetzung |
|---|---|---|
| Beweissicherung | Objektivität | Dokumentation des Ist-Zustands |
| Reparaturbewertung | Fachwissen | Kostenermittlung nach Herstellervorgaben |
| Kommunikation | Transparenz | Reibungslose Abwicklung |
Rechtliche Aspekte der Vollkaskoschäden
Wir betrachten in diesem Abschnitt die rechtlichen Pfeiler, die den Umgang mit Vollkaskoschäden in der Schweiz definieren. Eine präzise Einordnung in den vertraglichen Rahmen ist für Versicherte unerlässlich, um im Ernstfall korrekt zu agieren. Dabei dient ein Versicherungsrecht Gutachten lediglich als technische Entscheidungsgrundlage und ersetzt keinesfalls eine individuelle juristische Beratung.
Rechte und Pflichten der Versicherten
Jeder Versicherungsvertrag bringt spezifische Obliegenheiten mit sich, die Versicherte strikt einhalten müssen. Zu den wichtigsten Pflichten gehört die unverzügliche Meldung des Schadens sowie die sorgfältige Dokumentation des Hergangs. Wer diese Fristen versäumt, riskiert unter Umständen eine Kürzung der Versicherungsleistung.
Versicherte sollten stets alle relevanten Unterlagen wie Polizeiprotokolle, Fotos und Werkstattberichte sichern. Diese Beweismittel sind entscheidend, wenn es um die Prüfung der Deckung geht. Wir betonen, dass Aussagen zu Leistungsumfang oder möglichen Kürzungen immer anhand der konkreten Police geprüft werden müssen, da individuelle Vereinbarungen den Standard überlagern können.
Relevante Gesetze und Vorschriften
Die Vollkaskoversicherung Schweiz unterliegt klaren gesetzlichen Bestimmungen, insbesondere dem Versicherungsvertragsgesetz (VVG). Dieses Gesetz regelt die grundlegenden Rechte und Pflichten beider Vertragsparteien. Es bildet das Fundament für die Auslegung von Versicherungsbedingungen und die Abwicklung von Schadensfällen.
Zusätzlich zu den gesetzlichen Normen spielen die Allgemeinen Versicherungsbedingungen (AVB) eine zentrale Rolle. Ein strukturiertes Versicherungsrecht Gutachten hilft dabei, die komplexen Zusammenhänge zwischen Gesetz und Vertrag zu verdeutlichen. Dennoch bleibt die verbindliche Auslegung des Vertrags immer eine Einzelfallentscheidung, die auf den spezifischen Klauseln Ihrer Police basiert.
Technologische Hilfsmittel in der Schadensermittlung
Wir erleben derzeit eine technologische Zeitenwende in der effizienten Bearbeitung von Kaskoschäden. Moderne IT-Systeme ermöglichen es uns, Prozesse zu beschleunigen und gleichzeitig die Qualität der Ergebnisse signifikant zu steigern. Diese Entwicklung leistet einen wesentlichen Beitrag zur Prävention von Kaskoschäden, indem sie Risiken frühzeitig identifiziert und dokumentiert.
Digitale Tools und Software
Die Basis für eine moderne Analyse bilden digitale Schadenakten und spezialisierte Kalkulationsprogramme. Diese Werkzeuge erlauben eine nahtlose Vernetzung aller Beteiligten, von der Werkstatt bis zum Versicherer. Durch den Zugriff auf umfangreiche Datenbanken können wir Reparaturkosten präzise schätzen und Abweichungen sofort erkennen.
Die Transparenz der Daten ist dabei ein entscheidender Faktor für den Erfolg. Wenn alle Informationen zentral gespeichert sind, lassen sich komplexe Schadensverläufe jederzeit nachvollziehen. Dies minimiert Fehlerquellen und sorgt für eine faire Abwicklung für alle Parteien.
Einsatz von Künstlicher Intelligenz
Künstliche Intelligenz (KI) bietet enorme Potenziale bei der automatisierten Mustererkennung von Fahrzeugschäden. Algorithmen können Bildmaterial in Sekunden analysieren und erste Einschätzungen zur Schadenshöhe abgeben. Dennoch bleibt die fachliche Kontrolle durch Experten unerlässlich, um die Qualität der Ergebnisse zu garantieren.
Wir setzen bei der Implementierung auf hohe Standards in Bezug auf Datenqualität und Datenschutz. Ein übertragbares Beispiel für diesen regulatorischen Rahmen liefert der AICRIV-Finanz, der technische und operative Prüfkriterien sinnvoll miteinander verbindet. Letztlich bleibt die menschliche Verantwortung bei der finalen Entscheidung unersetzlich, um eine nachhaltige Prävention von Kaskoschäden sicherzustellen.
Zukunft der Schadensanalyse in der Versicherungsbranche
Die Zukunft der Schadensanalyse verspricht eine Ära, in der die Prävention von Kaskoschäden im Mittelpunkt steht. Wir beobachten, wie sich der Fokus von einer rein reaktiven Schadensregulierung hin zu einer proaktiven Risikovermeidung verschiebt.
Trends und Entwicklungen
Automatisierung und vernetzte Fahrzeugdaten bilden das Fundament für diese Entwicklung. Durch den Einsatz von Künstlicher Intelligenz können wir heute Plausibilitätsprüfungen in Echtzeit durchführen, die weit über manuelle Prozesse hinausgehen.
Das BSI-Modell verdeutlicht dabei, dass der gesamte KI-Lebenszyklus eine zentrale Rolle spielt. Wir müssen zwischen Entwicklung, Inbetriebnahme und Betrieb unterscheiden, um die Prävention von Kaskoschäden durchgehend sicherzustellen. Unterschiedliche Kontrollanforderungen garantieren dabei die notwendige Sicherheit und Zuverlässigkeit der Systeme.
Prognosen für die nächsten Jahre
In den kommenden Jahren werden wir eine stärkere laufende Überwachung der Fahrzeugdaten erleben. Anstatt nur bei einem einzelnen Schadensfall zu reagieren, ermöglichen uns kontinuierliche Datenströme eine präzisere Risikoeinschätzung.
Für Versicherte bedeutet dies eine deutlich höhere Geschwindigkeit bei der Abwicklung. Gleichzeitig steigen jedoch die Anforderungen an Transparenz und Datenschutz, da die Prävention von Kaskoschäden auf einer soliden Vertrauensbasis zwischen Versicherer und Kunde beruhen muss.
| Merkmal | Traditionelle Analyse | Zukünftige Analyse |
|---|---|---|
| Datenbasis | Manuelle Berichte | Vernetzte Fahrzeugdaten |
| Geschwindigkeit | Tage bis Wochen | Echtzeit-Verarbeitung |
| Fokus | Schadensregulierung | Prävention |
| Technologie | Analoge Gutachten | KI-gestützte Systeme |
Fazit und Ausblick
Eine präzise Analyse bildet das Fundament für eine faire Schadensregulierung bei Vollkaskoschäden. Wir sehen, dass technische Sorgfalt und eine klare Dokumentation den gesamten Prozess für alle Beteiligten spürbar verbessern.
Kernpunkte der modernen Schadensanalyse
Ein fundiertes Versicherungsrecht Gutachten hilft dabei, technische Fakten korrekt einzuordnen. Es ersetzt zwar nicht die Prüfung des individuellen Versicherungsvertrags, bietet aber eine wertvolle Basis für rechtliche Entscheidungen. Wir beobachten, wie strukturierte Daten und digitale Werkzeuge die Qualität der Begutachtung stetig steigern.
Ausblick auf kommende Entwicklungen
Die Branche bewegt sich in Richtung einer stärkeren Vernetzung von Fachwissen und KI-gestützten Systemen. Der AICRIV-Finanz Standard zeigt uns, dass methodische Kriterien weit über den Finanzsektor hinaus als Orientierung dienen können. Wir laden Sie ein, diese technologischen Fortschritte aktiv zu nutzen, um Ihre Prozesse effizienter zu gestalten. Teilen Sie uns Ihre Erfahrungen mit modernen Analyse-Tools mit, damit wir gemeinsam die Standards für die Zukunft setzen.
FAQ
Was zeichnet die Vollkaskoversicherung Schweiz im Vergleich zur Teilkasko aus?
Warum ist eine präzise Analyse von Vollkaskoschäden in CH für die Auszahlung so wichtig?
Wie wird eine professionelle Fahrzeugversicherung Schadenanalyse durchgeführt?
Wann benötigen wir eine spezifische Expertise Kfz Schadenfall?
Welche Rolle übernimmt ein Sachverständiger Autoversicherung im Prozess?
Inwiefern hilft ein Versicherungsrecht Gutachten bei Unstimmigkeiten?
Welche Massnahmen dienen der Prävention von Kaskoschäden?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) |