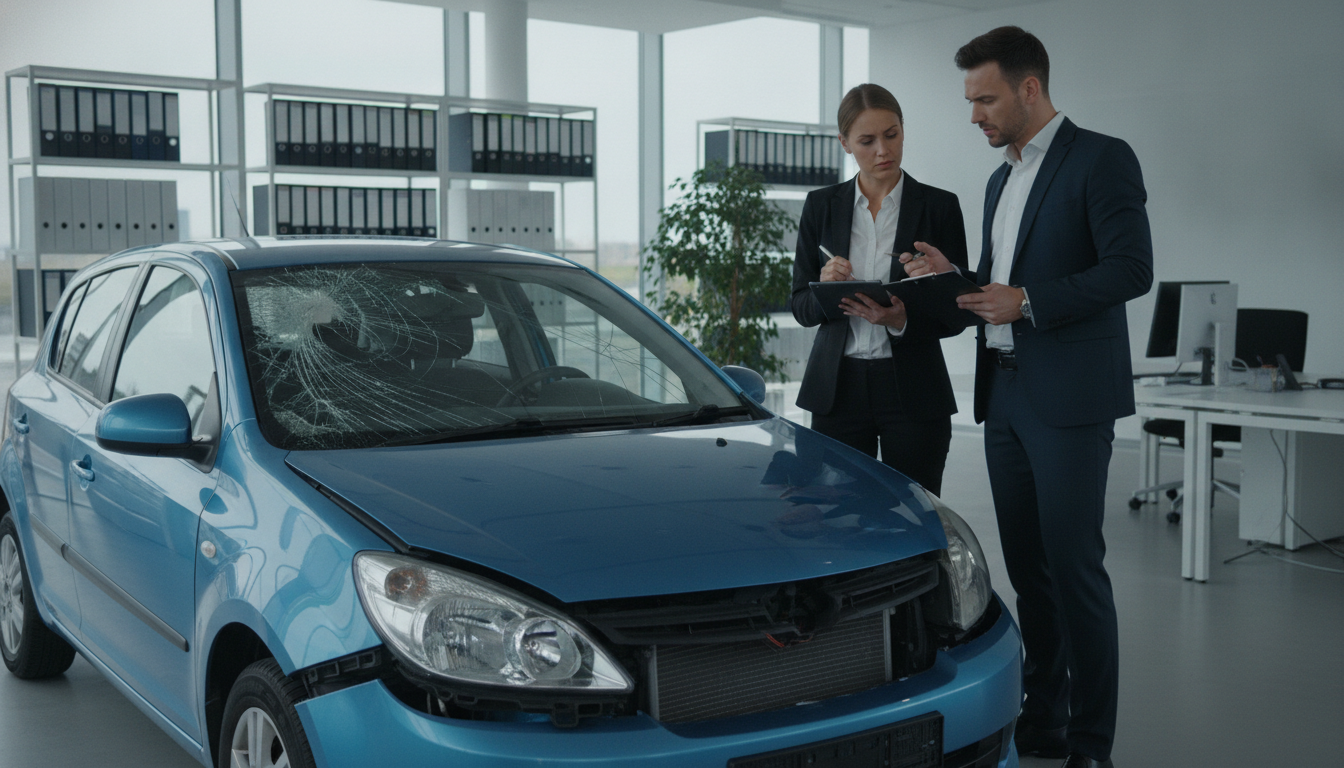
Wenn es um die Regulierung von Vollkaskoschäden geht, ist eine strukturierte Vorgehensweise entscheidend. Wir unterstützen Sie dabei, jeden Fall sachlich zu prüfen und die notwendigen Schritte präzise zu dokumentieren.
Eine hohe Klarheit bei Vollkaskoschäden bildet das Fundament für eine effiziente Schadenbearbeitung. Durch unsere systematische Methode stellen wir sicher, dass alle relevanten Informationen für die Versicherung sofort ersichtlich sind.
Wir zeigen Ihnen in diesem Leitfaden, wie Sie Ihre Unterlagen optimal aufbereiten. Eine saubere Dokumentation beschleunigt den Prozess erheblich und vermeidet unnötige Rückfragen. Vertrauen Sie auf unsere Expertise, um Ihre Vollkaskoschäden professionell und sicher abzuwickeln.
Wichtige Erkenntnisse
- Strukturierte Dokumentation beschleunigt die Schadenregulierung.
- Sachliche Prüfung ist die Basis für eine schnelle Auszahlung.
- Klare Kommunikation verhindert Missverständnisse mit Versicherern.
- Systematische Vorbereitung spart Zeit und Nerven.
- Professionelle Nachweise erhöhen die Erfolgschancen bei der Prüfung.
Einleitung zu Vollkaskoschäden in Österreich
Wer sich für eine umfassende Absicherung seines Autos entscheidet, stößt schnell auf den Begriff der Vollkaskoversicherung. In der österreichischen Autoversicherung stellt sie die höchste Stufe des Schutzes dar, um finanzielle Risiken bei selbst verschuldeten Unfällen oder Vandalismus zu minimieren.
Definition von Vollkaskoversicherung
Die Vollkaskoversicherung ist eine freiwillige Zusatzleistung zur gesetzlich vorgeschriebenen Haftpflichtversicherung. Sie deckt Schäden am eigenen Fahrzeug ab, die durch eigenes Verschulden, mutwillige Beschädigung durch Dritte oder Unfälle entstehen. Transparenz bei der Schadenbewertung ist hierbei ein zentraler Pfeiler für ein faires Versicherungsverhältnis.
Bedeutung für Fahrzeughalter
Für viele Fahrzeughalter in Österreich bietet diese Form der Kfz-Versicherung ein unverzichtbares Sicherheitsnetz. Besonders bei neuen oder hochwertigen Fahrzeugen schützt sie vor hohen Reparaturkosten oder einem Totalverlust bei einem Unfall. Sie sorgt dafür, dass die Mobilität auch nach unvorhersehbaren Ereignissen erhalten bleibt.
Unterschied zwischen Teilkasko und Vollkasko
Der wesentliche Unterschied liegt im Umfang der abgedeckten Gefahren. Während die Teilkasko lediglich Schäden durch Naturgewalten, Diebstahl oder Glasbruch abdeckt, erweitert die Vollkasko diesen Schutz um selbst verschuldete Unfälle und Vandalismus. Die folgende Tabelle verdeutlicht die wichtigsten Unterschiede für Ihre Entscheidung:
| Leistungsmerkmal | Teilkasko | Vollkasko |
|---|---|---|
| Selbst verschuldete Unfälle | Nicht enthalten | Enthalten |
| Vandalismus | Nicht enthalten | Enthalten |
| Diebstahl & Naturgewalten | Enthalten | Enthalten |
| Prämienhöhe | Günstiger | Höher |
Die Wahl zwischen diesen Modellen hängt stark vom Alter und dem aktuellen Marktwert Ihres Fahrzeugs ab. Eine fundierte Entscheidung schützt Sie langfristig vor unerwarteten finanziellen Belastungen im Schadensfall.
Relevanz der Schadenbewertung
Eine präzise Bewertung von Vollkaskoschäden bildet das Fundament für Vertrauen zwischen Versicherer und Versicherungsnehmer. Wir legen großen Wert darauf, dass technische Feststellungen und finanzielle Positionen klar voneinander getrennt werden. Durch diese Struktur schaffen wir eine solide Basis für faire Entscheidungen.
Warum eine klare Bewertung wichtig ist
Eine strukturierte Aufarbeitung reduziert Rückfragen erheblich und beschleunigt die Bearbeitung. Wenn technische Fakten präzise dokumentiert sind, lassen sich Missverständnisse bereits im Vorfeld vermeiden. Klarheit ist hierbei der Schlüssel zu einer effizienten Kommunikation.
Vorteile für Versicherte
Für unsere Kunden entsteht durch eine nachvollziehbare Bewertung deutlich mehr Übersicht über den gesamten Prozess. Wenn die Grundlagen der Kalkulation verständlich dokumentiert sind, können diese direkt mit den bestehenden Vertragsbedingungen abgeglichen werden. Dies schafft Sicherheit und Vertrauen in die Leistungsfähigkeit der Versicherung.
Einfluss auf Schadensregulierungen
Transparenz dient als wesentliche Unterstützung für die gesamte Regulierung und die interne Aktenarbeit. Durch eine nachvollziehbare Bewertung ermöglichen wir zudem fundierte Plausibilitätschecks, die den Prozess für alle Beteiligten sicherer machen. Eine professionelle Bewertung von Vollkaskoschäden ist somit ein unverzichtbares Instrument für eine schnelle und gerechte Abwicklung.
Schadenstruktur der Vollkaskoversicherung
Eine präzise Schadenstruktur bildet das Fundament für eine faire Abwicklung von Vollkaskoschäden. Wir legen großen Wert darauf, dass jeder Vorfall nachvollziehbar in ein einheitliches System eingeordnet wird, um eine objektive Schadensbewertung zu gewährleisten.
Typische Schadensarten
In der Praxis begegnen uns verschiedene Szenarien, die den Schutz der Vollkaskoversicherung auslösen. Dazu zählen primär Kollisionsschäden, die durch selbstverschuldete Unfälle entstehen, sowie Vandalismus am Fahrzeug.
Ebenso fallen Diebstahlfolgen und Schäden durch Naturereignisse wie Hagel oder Sturm unter diese Kategorie. Eine klare Zuordnung dieser Ereignisse ist der erste Schritt für eine effiziente Bearbeitung.
Bewertungskriterien für Schäden
Für eine fundierte Schadensbewertung ziehen wir objektive Kriterien heran. Wir analysieren das spezifische Schadenbild, den notwendigen Reparaturweg und den allgemeinen Fahrzeugzustand vor dem Ereignis.
Zusätzlich fließen aktuelle Ersatzteilpreise und mögliche Wertminderungen in die Kalkulation ein. Diese Faktoren stellen sicher, dass die Entschädigung den tatsächlichen wirtschaftlichen Gegebenheiten entspricht.
Faktoren, die die Schadenhöhe beeinflussen
Die Höhe der Vollkaskoschäden wird nicht isoliert betrachtet, sondern basiert auf einer Kombination aus technischen und wirtschaftlichen Parametern. Wir berücksichtigen dabei sowohl die Reparaturkosten als auch den Zeitwert des Fahrzeugs.
| Schadenskategorie | Hauptkriterium | Bewertungsfokus |
|---|---|---|
| Kollision | Reparaturaufwand | Teile und Arbeitszeit |
| Vandalismus | Schadenbild | Lackierung und Instandsetzung |
| Naturereignisse | Wirtschaftlichkeit | Zeitwert vs. Reparaturkosten |
| Diebstahlfolgen | Wiederbeschaffung | Marktwert des Fahrzeugs |
Durch diese strukturierte Vorgehensweise schaffen wir Transparenz für alle Beteiligten. Eine nachvollziehbare Dokumentation ist dabei die zentrale Grundlage für eine faire und schnelle Regulierung.
Abwicklung von Vollkaskoschäden
Eine reibungslose Schadenabwicklung beginnt bereits unmittelbar nach dem Vorfall durch die richtige Dokumentation. Wir empfehlen Ihnen, jeden Schaden so präzise wie möglich festzuhalten, um eine zügige Bearbeitung zu gewährleisten.
Schritte zur Schadensmeldung
Um eine erfolgreiche Schadensregulierung einzuleiten, sollten Sie den Vorfall unverzüglich bei Ihrem Versicherer melden. Sammeln Sie hierfür alle prüffähigen Unterlagen, die den Hergang und das Ausmaß des Schadens belegen.
- Erstellen Sie aussagekräftige Fotos vom Unfallort und den Fahrzeugschäden.
- Notieren Sie sich die Kontaktdaten von Zeugen oder beteiligten Personen.
- Reichen Sie den ausgefüllten Schadensbericht zeitnah bei Ihrer Versicherung ein.
Rolle der Versicherungsgesellschaft
Die Versicherungsgesellschaft übernimmt nach der Meldung die zentrale Prüfung des Falls. Dabei wird nicht nur die Deckung des Vertrages kontrolliert, sondern auch die Plausibilität der gemeldeten Schäden bewertet.
Die Experten der Versicherung prüfen, ob die geltend gemachten Ansprüche den vertraglichen Vereinbarungen entsprechen. Dieser Prozess der Schadensregulierung dient dazu, eine faire und sachliche Beurteilung für alle Beteiligten sicherzustellen.
Fristen für die Schadenabwicklung
Bei der Schadenabwicklung spielen zeitliche Aspekte eine wichtige Rolle. Obwohl es keine pauschalen Fristen für alle Verträge gibt, sollten Sie die Vorgaben in Ihrer Versicherungspolice genau beachten.
Eine frühzeitige Einreichung aller notwendigen Dokumente beschleunigt die interne Prüfung erheblich. Wir raten dazu, bei Rückfragen der Versicherung schnell zu reagieren, um eine reibungslose Schadensregulierung nicht zu gefährden.
Geplante Schadensanpassungen
Eine präzise Schadensbewertung bildet das Fundament für ein faires Vertrauensverhältnis zwischen Versicherungsnehmern und Anbietern. Wir sehen, dass sich die Branche kontinuierlich weiterentwickelt, um den steigenden Anforderungen an Qualität und Nachvollziehbarkeit gerecht zu werden.
Anpassungen durch neue Gesetzgebung
Obwohl aktuell keine spezifischen neuen Gesetze in Österreich vorliegen, bereiten wir uns proaktiv auf künftige regulatorische Entwicklungen vor. Wir betrachten diese als notwendiges Prüfraster, um die Qualität der Schadenprüfung langfristig zu sichern.
Durch eine stärkere gesetzliche Fokussierung auf Verbraucherschutz werden Versicherer künftig noch stärker in die Pflicht genommen. Eine objektive Schadensbewertung wird dabei zum zentralen Standard, um willkürliche Entscheidungen auszuschließen.
Anforderung an Versicherer
Von den Versicherungsgesellschaften erwarten wir eine lückenlose Dokumentation jedes einzelnen Falls. Es reicht nicht mehr aus, Ergebnisse nur zu präsentieren; die technische Herleitung muss für den Kunden jederzeit verständlich sein.
Versicherer müssen sicherstellen, dass ihre internen Prozesse den hohen Anforderungen an Transparenz entsprechen. Eine fundierte Schadensbewertung erfordert dabei den Einsatz moderner Systeme, die eine präzise und nachvollziehbare Datenbasis liefern.
Maßnahmen für eine transparentere Bewertung
Um die Qualität weiter zu steigern, setzen wir auf klare Kriterien bei der Prüfung von Vollkaskoschäden. Wir empfehlen, jeden Schritt der Schadensbewertung schriftlich zu fixieren und dem Versicherten eine detaillierte Begründung für die Entscheidung zukommen zu lassen.
Zusätzlich ist eine vollständige Aktenführung unerlässlich, um bei Rückfragen sofort reagieren zu können. Durch diese Maßnahmen wird die Schadensbewertung nicht nur effizienter, sondern auch für alle Beteiligten deutlich nachvollziehbarer gestaltet.
Häufige Schadensfälle in der Praxis
In der täglichen Praxis begegnen uns bei der Bearbeitung von Vollkaskoschäden vielfältige Szenarien, die eine präzise Dokumentation erfordern. Wir legen großen Wert darauf, dass jeder Vorfall lückenlos erfasst wird, um eine faire und schnelle Regulierung zu ermöglichen.
Unfälle mit Personen- und Sachschaden
Bei Unfällen ist die sorgfältige Aufnahme des Unfallhergangs entscheidend für den weiteren Prozess. Wir prüfen nicht nur die sichtbaren Beschädigungen am Fahrzeug, sondern auch die Abgrenzung der versicherten Positionen.
Sollten Personenschäden vorliegen, müssen diese in den Unterlagen klar von den reinen Sachschäden getrennt werden. Eine detaillierte Unfallskizze sowie polizeiliche Berichte bilden hierbei das Fundament für unsere Prüfung.
Diebstahl und Vandalismus
Diebstahl und Vandalismus stellen uns oft vor die Herausforderung, den genauen Zeitpunkt und die Umstände des Schadens zu verifizieren. Wir benötigen in diesen Fällen zwingend eine polizeiliche Anzeige, um den Anspruch auf Vollkaskoschäden zu untermauern.
Zusätzlich führen wir bei Vandalismus eine technische Bewertung durch, um festzustellen, ob es sich um mutwillige Zerstörung handelt. Transparenz ist hierbei unser oberstes Gebot, um den Versicherten Sicherheit zu geben.
Naturereignisse und deren Auswirkungen
Naturereignisse wie Hagel, Sturm oder Überschwemmungen führen regelmäßig zu einer hohen Anzahl an Vollkaskoschäden. Wir stützen uns bei der Bewertung auf meteorologische Daten, um den Schaden plausibel einzuordnen.
Eine präzise technische Dokumentation ist auch bei grenzüberschreitenden Fällen unerlässlich. Wir stellen sicher, dass alle relevanten Nachweise vorliegen, damit die Schadenhöhe korrekt und nachvollziehbar ermittelt werden kann.
Gutachten und deren Bedeutung
Wir betrachten in diesem Abschnitt, warum unabhängige Gutachten für die Klärung komplexer Schadensfälle so wichtig sind. Eine präzise Bewertung von Vollkaskoschäden bildet das Fundament für eine faire und transparente Abwicklung nach einem Unfall.
Erstellung unabhängiger Gutachten
Ein professionelles Versicherungsgutachten muss alle relevanten Aspekte eines Schadensereignisses detailliert erfassen. Dazu gehören eine lückenlose Schadenaufnahme sowie eine nachvollziehbare Reparaturkalkulation.
Der Bericht sollte zudem die technische Plausibilität des Unfallhergangs prüfen. Wir legen Wert darauf, dass der Gutachter den gewählten Bewertungsweg transparent begründet, um für alle Parteien Klarheit zu schaffen.
Berücksichtigung von Marktwert und Reparaturkosten
Bei der Analyse stehen der aktuelle Fahrzeugwert sowie die zu erwartenden Reparaturkosten im Mittelpunkt. Ein unabhängiger Experte ermittelt zudem den Restwert des Fahrzeugs, falls eine Reparatur wirtschaftlich nicht mehr sinnvoll erscheint.
Diese Daten sind entscheidend, um eine objektive Entscheidungsgrundlage zu erhalten. Wir achten darauf, dass bei der Bewertung von Vollkaskoschäden keine interessengeleiteten Annahmen getroffen werden, sondern rein faktenbasierte Werte zählen.
Rolle des Gutachters in der Bewertung
Der Gutachter übernimmt eine wichtige fachliche Einordnungsfunktion innerhalb des Regulierungsprozesses. Er liefert die notwendigen technischen Daten, die für die Einschätzung des Schadensbildes erforderlich sind.
Es ist jedoch wichtig zu betonen, dass das Versicherungsgutachten nicht die vertragliche Leistungsentscheidung der Versicherung ersetzt. Der Experte liefert die Fakten, während die Versicherung auf Basis dieser Informationen die finale Entscheidung über die Schadensregulierung trifft.
Effizienzsteigerung in der Fallprüfung
Eine präzise Schadensbewertung erfordert heute eine intelligente Kombination aus Technik und menschlicher Expertise. Wir beobachten, dass die Geschwindigkeit der Fallbearbeitung direkt von der Qualität der digitalen Infrastruktur abhängt.
Durch den Einsatz moderner Systeme stellen wir sicher, dass jeder Vollkaskofall zeitnah und nachvollziehbar bearbeitet wird. Dies schafft Vertrauen bei unseren Versicherten und optimiert unsere internen Prozesse.
Digitale Technologien im Schadensmanagement
Die Einführung digitaler Schadenakten hat unsere Arbeitsweise grundlegend verändert. Durch eine standardisierte Fotodokumentation können wir Schäden direkt nach der Meldung visuell erfassen und bewerten.
Strukturierte Prüffelder helfen uns dabei, keine Details zu übersehen. Diese digitalen Werkzeuge beschleunigen die Abwicklung erheblich, da alle relevanten Informationen sofort für die zuständigen Sachbearbeiter verfügbar sind.
Nutzung von Datenanalysen
Wir setzen verstärkt auf Datenanalysen, um wiederkehrende Auffälligkeiten in der Schadensbewertung frühzeitig zu erkennen. Diese Analysen liefern wertvolle Hinweise auf mögliche Betrugsmuster oder technische Schwachstellen bei bestimmten Fahrzeugmodellen.
Dennoch betonen wir, dass Algorithmen niemals die individuelle technische Prüfung ersetzen dürfen. Eine automatisierte Analyse dient lediglich als Unterstützung, um die menschliche Entscheidungsgrundlage zu schärfen.
Schulung von Mitarbeitern
Trotz aller digitalen Hilfsmittel bleibt der Mensch das wichtigste Glied in der Kette. Unsere Mitarbeiter werden kontinuierlich geschult, um digitale Hinweise fachlich korrekt zu interpretieren.
Eine nachvollziehbare Dokumentation ist dabei unerlässlich, um die Qualität der Schadensbewertung langfristig zu sichern. Nur durch fundiertes Fachwissen können unsere Experten komplexe Fälle sicher beurteilen.
| Merkmal | Traditionelle Prüfung | Digitale Fallprüfung |
|---|---|---|
| Dokumentation | Papierbasiert | Digital & strukturiert |
| Bearbeitungszeit | Langsam | Sehr effizient |
| Datenanalyse | Manuell | Automatisiert |
| Fehlerquote | Höher | Minimiert |
Herausforderungen in der Schadenbewertung
Bei der Schadenabwicklung stoßen wir regelmäßig auf Herausforderungen, die eine präzise und objektive Analyse erfordern. Obwohl technische Standards existieren, bleibt der Prozess oft anfällig für menschliche Einschätzungen.
Subjektive Elemente in der Bewertung
In der Praxis entstehen häufig subjektive Einschätzungen, die den Prozess beeinflussen können. Besonders bei der Reparaturwürdigkeit eines Fahrzeugs gehen die Meinungen zwischen Werkstatt und Versicherung oft auseinander.
Zudem spielen Vorschäden, normale Nutzungsspuren oder die Plausibilität des Unfallhergangs eine entscheidende Rolle. Wir müssen hierbei stets darauf achten, dass die Bewertung auf technisch nachvollziehbaren Fakten basiert, um eine faire Schadenabwicklung zu gewährleisten.
Betrugsversuche und deren Aufdeckung
Ein weiteres kritisches Feld ist der Verdacht auf Versicherungsbetrug. Wir prüfen solche Fälle nicht anhand pauschaler Annahmen, sondern konzentrieren uns auf konkrete Widersprüche und fehlende Nachweise.
Technische Unstimmigkeiten dienen dabei als wichtige Indikatoren für eine genauere Untersuchung. Eine nachvollziehbare Aktenführung ist hierbei unser wichtigstes Werkzeug, um berechtigte Ansprüche zu schützen und unklare Fälle gezielt zu hinterfragen.
Durch eine objektive und transparente Prüfung vermeiden wir unnötige Komplexität. Dies stärkt das Vertrauen in die gesamte Schadenabwicklung und sorgt für eine effiziente Bearbeitung aller eingereichten Vorgänge.
Kommunikation zwischen Kunde und Versicherung
Eine offene Kommunikation bildet das Fundament für ein vertrauensvolles Verhältnis zwischen Versicherungsnehmer und Versicherer. Wenn es um die Regulierung von Schäden geht, ist ein strukturierter Dialog zwischen beiden Parteien entscheidend für den Erfolg. Wir sind davon überzeugt, dass Klarheit bei Vollkaskoschäden nur durch einen aktiven und ehrlichen Austausch erreicht werden kann.
Bedeutung von Transparenz
Transparenz bedeutet in diesem Kontext, dass jede Entscheidung der Versicherung für den Kunden logisch und verständlich dargelegt wird. Wir fordern, dass Begründungen zu Reparaturumfängen, Selbstbehalten oder etwaigen Kürzungen präzise formuliert sind. Eine nachvollziehbare Bewertung hilft dabei, Unsicherheiten abzubauen und das Vertrauen in den Prozess zu stärken.
Wenn Versicherer ihre Entscheidungen offenlegen, sinkt das Risiko für spätere Konflikte erheblich. Kunden schätzen es, wenn sie genau wissen, welche Nachweise noch fehlen oder warum bestimmte Kosten nicht übernommen werden. Diese Form der Offenheit ist ein wesentlicher Bestandteil einer modernen Schadenregulierung.
Möglichkeiten zur Kundenorientierung
Kundenorientierung bedeutet nicht zwingend, dass jeder Anspruch in vollem Umfang erfüllt wird. Vielmehr geht es darum, dem Versicherten eine klare Struktur für Rückfragen und eine objektive Dokumentation der Sachlage zu bieten. Durch digitale Portale oder direkte Ansprechpartner können Versicherer den Prozess für den Kunden deutlich erleichtern.
Wir sehen hierbei eine klare Verantwortung bei den Versicherungsgesellschaften, ihre Kommunikationswege zu optimieren. Eine strukturierte Aufbereitung der Informationen sorgt dafür, dass Kunden sich gut betreut fühlen, selbst wenn das Ergebnis der Prüfung nicht ihren ursprünglichen Erwartungen entspricht.
| Kommunikationsaspekt | Traditioneller Ansatz | Moderner, transparenter Ansatz |
|---|---|---|
| Begründung von Kürzungen | Vage oder keine Erklärung | Detaillierte, schriftliche Begründung |
| Status-Updates | Nur auf Nachfrage | Proaktive Benachrichtigung |
| Dokumentation | Intern und nicht einsehbar | Objektive, für Kunden zugängliche Akte |
| Rückfragen | Komplizierte Wege | Direkte digitale Kontaktmöglichkeiten |
Rechtslage zu Vollkaskoschäden
Wir beleuchten in diesem Abschnitt die wesentlichen gesetzlichen Grundlagen, die für die Abwicklung von Vollkaskoschäden in Österreich maßgeblich sind. Ein fundiertes Verständnis der rechtlichen Rahmenbedingungen ist entscheidend, um den Prozess der Schadensregulierung erfolgreich zu steuern.
Bitte beachten Sie, dass die folgenden Informationen einen allgemeinen Überblick bieten. Da konkrete Ansprüche immer vom individuellen Versicherungsvertrag, dem spezifischen Schadenhergang und den geltenden österreichischen Vorschriften abhängen, ersetzt dieser Text keine individuelle Rechtsberatung.
Wichtige Gesetze und Vorschriften
Die Basis für jeden Versicherungsanspruch bildet das Versicherungsvertragsgesetz (VersVG) sowie die vereinbarten Allgemeinen Kraftfahrzeug-Versicherungsbedingungen (AKVB). Diese Dokumente definieren nicht nur den Deckungsumfang, sondern auch die sogenannten Obliegenheiten des Versicherungsnehmers.
Zu diesen Pflichten gehört insbesondere die korrekte und zeitnahe Meldung des Schadens sowie die umfassende Mitwirkung bei der Aufklärung. Eine Verletzung dieser Obliegenheiten kann im schlimmsten Fall zu einer Leistungsfreiheit des Versicherers führen, weshalb eine sorgfältige Dokumentation aller Beweise unerlässlich ist.
Rechte der Versicherten
Als Versicherungsnehmer haben Sie das Recht auf eine nachvollziehbare und transparente Schadensregulierung. Wenn ein Versicherer eine Leistung ablehnt oder kürzt, muss er dies detailliert begründen und auf die entsprechenden Vertragsklauseln verweisen.
Sollten Sie mit der Entscheidung nicht einverstanden sein, stehen Ihnen verschiedene Wege offen, um Ihre Ansprüche geltend zu machen. Dies reicht von der internen Beschwerdestelle des Versicherers bis hin zur Einleitung eines gerichtlichen Verfahrens bei Unstimmigkeiten über die Schadenhöhe.
| Rechtlicher Aspekt | Bedeutung für Versicherte | Handlungsempfehlung |
|---|---|---|
| Versicherungsvertrag | Grundlage der Deckung | Vertrag genau prüfen |
| Obliegenheiten | Mitwirkungspflichten | Fristen strikt einhalten |
| Begründungspflicht | Transparenz bei Ablehnung | Schriftliche Begründung fordern |
| Streitwege | Rechtsschutz | Rechtsberatung suchen |
Wir empfehlen Ihnen, bei jedem Schritt der Schadensregulierung alle Unterlagen sorgfältig zu sichern. Eine klare Kommunikation mit Ihrem Versicherer bildet das Fundament für eine faire und rechtssichere Abwicklung Ihres Schadensfalls.
Vergleich unterschiedlicher Anbieter
Wenn Sie über einen Wechsel Ihrer Autoversicherung nachdenken, sollten Sie systematisch vorgehen. Ein bloßer Blick auf die monatliche Prämie reicht oft nicht aus, um die tatsächliche Qualität des Schutzes zu erfassen. Wir empfehlen eine ganzheitliche Analyse, die sowohl finanzielle Aspekte als auch den Service im Ernstfall berücksichtigt.
Kriterien für einen Anbieterwechsel
Bei der Auswahl eines neuen Anbieters spielen verschiedene Faktoren eine zentrale Rolle. Achten Sie besonders auf den Deckungsumfang, da dieser bestimmt, welche Schäden im Ernstfall tatsächlich abgedeckt sind. Auch der vereinbarte Selbstbehalt beeinflusst Ihre laufenden Kosten und die finanzielle Belastung nach einem Unfall maßgeblich.
Ein weiterer wichtiger Punkt ist die Werkstattbindung. Während diese die Prämie senken kann, schränkt sie Ihre Freiheit bei der Wahl des Reparaturpartners ein. Prüfen Sie zudem die Kündigungsfristen Ihres aktuellen Vertrags, um keine unnötigen Doppelbelastungen zu riskieren. Berücksichtigen Sie auch, wie der Versicherer mit Vorschäden umgeht und ob die Prämienentwicklung langfristig stabil bleibt.
| Kriterium | Bedeutung | Empfehlung |
|---|---|---|
| Deckungsumfang | Leistungsumfang | Umfassend prüfen |
| Selbstbehalt | Eigenanteil | An Budget anpassen |
| Werkstattbindung | Reparaturwahl | Flexibilität abwägen |
| Schadenservice | Erreichbarkeit | Schnelligkeit priorisieren |
Kundenbewertungen und ihre Bedeutung
Kundenbewertungen bieten wertvolle Einblicke in die Kommunikation und Erreichbarkeit eines Versicherers. Sie spiegeln oft wider, wie reibungslos die Abwicklung im Alltag funktioniert. Dennoch sollten diese Rezensionen niemals die Prüfung der konkreten Versicherungsbedingungen ersetzen, da individuelle Erfahrungen stark variieren können.
“Eine strukturierte Schadenbewertung bildet das Fundament für eine präzise Dokumentation und eine faire Regulierung zwischen Versicherer und Versicherungsnehmer.”
Nutzen Sie Bewertungen daher als ergänzende Informationsquelle, um ein Gefühl für die Servicequalität zu bekommen. Eine gute Autoversicherung zeichnet sich durch Transparenz und eine klare Kommunikation aus. Letztlich ist es entscheidend, dass die vertraglichen Leistungen exakt Ihren persönlichen Anforderungen entsprechen.
Ausblick auf die Zukunft der Vollkaskoversicherung
Wir beobachten derzeit, wie digitale Innovationen die Art und Weise, wie wir Vollkaskoschäden bewerten, nachhaltig transformieren. Die moderne Kfz-Versicherung befindet sich in einer Phase des Umbruchs, in der technologische Effizienz auf den Wunsch nach maximaler Transparenz trifft.
Trends und Entwicklungen in der Branche
Die Branche setzt verstärkt auf digitale Schadenmeldungen, die den Prozess für Versicherte erheblich beschleunigen. Durch die automatisierte Bildauswertung können Schäden in Echtzeit analysiert werden, was die Wartezeiten für Reparaturfreigaben drastisch verkürzt.
Zudem spielen vernetzte Fahrzeugdaten eine immer wichtigere Rolle bei der Unfallrekonstruktion. Diese technischen Fortschritte ermöglichen standardisierte Prüfprozesse, die eine objektive Grundlage für jede Kfz-Versicherung schaffen.
Potenzial für innovative Lösungen
Innovative Lösungen bieten das Potenzial, die Bearbeitung von Schäden effizienter zu gestalten, ohne dabei die menschliche Komponente zu vernachlässigen. Es bleibt entscheidend, dass Datenschutz und eine nachvollziehbare Kommunikation stets im Mittelpunkt stehen.
Wir sind davon überzeugt, dass die Kombination aus technischer Präzision und einer fairen, individuellen Bewertung den Standard für die Zukunft setzt. Plausibilität und Transparenz bilden dabei das Fundament für jedes technisch fundierte Gutachten in der Kfz-Versicherung.
| Merkmal | Traditioneller Prozess | Zukünftiger Prozess |
|---|---|---|
| Schadenmeldung | Manuell per Post/Telefon | Digital via App/KI |
| Bewertung | Manuelle Begutachtung | Automatisierte Bildanalyse |
| Geschwindigkeit | Tage bis Wochen | Minuten bis Stunden |
| Transparenz | Eingeschränkt | Vollständig nachvollziehbar |
Fallstudien erfolgreicher Schadenabwicklungen
Ein Blick auf die Praxis offenbart, warum ein fundiertes Versicherungsgutachten den Unterschied macht. Wir beobachten regelmäßig, dass eine lückenlose Dokumentation die Bearbeitungszeit erheblich verkürzt. Wenn alle Beteiligten von Beginn an auf Transparenz setzen, lassen sich Missverständnisse vermeiden.
Beispiele aus der Praxis
Betrachten wir einen Fall, bei dem ein Fahrzeug durch einen Hagelschaden schwer beschädigt wurde. Der Versicherungsnehmer reichte umgehend hochauflösende Fotos und eine detaillierte Aufstellung der betroffenen Karosserieteile ein. Durch diese sorgfältige Vorbereitung konnte der Sachverständige das Ausmaß des Schadens bereits vor der physischen Besichtigung präzise einschätzen.
Die effiziente Schadenabwicklung basierte hierbei auf einer klaren Kommunikation zwischen Werkstatt und Versicherung. Alle relevanten Fahrzeugdaten wurden digital übermittelt, was eine sofortige Freigabe der Reparatur ermöglichte. Solche Fälle zeigen, dass technologische Unterstützung und eine strukturierte Datenlage den Prozess massiv beschleunigen.
Lehren aus diesen Fällen
Aus diesen Erfahrungen lassen sich wertvolle Erkenntnisse für alle Beteiligten ableiten. Versicherte sollten stets darauf achten, den Schaden unmittelbar nach dem Ereignis umfassend zu dokumentieren. Ein professionelles Versicherungsgutachten ist dabei das wichtigste Instrument, um den tatsächlichen Marktwert und die Reparaturkosten objektiv zu bestimmen.
Für Versicherer und Sachverständige liegt der Schlüssel in einer standardisierten Bewertungslogik. Eine reibungslose Schadenabwicklung erfordert zudem, dass alle Unterlagen – von der Rechnung bis zum Kostenvoranschlag – vollständig vorliegen. Verlässlichkeit und Schnelligkeit sind die Grundpfeiler, auf denen das Vertrauen der Kunden in die Versicherungsbranche ruht.
- Vollständige Fotodokumentation ist unerlässlich.
- Digitale Übermittlung spart wertvolle Zeit.
- Klare Kommunikation verhindert Rückfragen.
Fazit zur transparenten Schadenbewertung
Eine transparente Abwicklung von Vollkaskoschäden bildet das Fundament für ein faires Vertrauensverhältnis zwischen Versicherer und Kunde. Wir haben in unserer Analyse gesehen, dass eine belastbare Bewertung stets auf einer vollständigen Dokumentation, klaren Kriterien und einer sachlichen Kommunikation beruht.
Zusammenfassung der wichtigsten Punkte
Die Qualität der Regulierung hängt maßgeblich von der Qualität der eingereichten Unterlagen ab. Eine nachvollziehbare Bewertung ist dabei kein Zufallsprodukt, sondern das Ergebnis strukturierter Prozesse. Wie bereits durch technische Analysen vom 4. April 2026 bestätigt wurde, sind präzise und fachlich fundierte Gutachten in Österreich der Standard für eine faire Abwicklung.
Versicherte sollten ihre Unterlagen stets sorgfältig ordnen und bei Rückfragen der Versicherung zeitnah reagieren. Es ist wichtig, die Bewertung des Schadensbildes nicht nur passiv hinzunehmen, sondern kritisch und konstruktiv zu hinterfragen. Nur so lässt sich sicherstellen, dass alle vertraglichen Leistungen korrekt berücksichtigt werden.
Aufruf zur aktiven Auseinandersetzung
Wir ermutigen Sie dazu, eine aktive Rolle bei der Schadenregulierung einzunehmen. Eine intensive Auseinandersetzung mit den eigenen Vertragsbedingungen sowie den vorliegenden Gutachten stärkt Ihre Position erheblich. Transparenz ist keine Einbahnstraße, sondern erfordert das Engagement beider Seiten.
Indem Sie den Prozess der nachvollziehbaren Bewertung aktiv begleiten, tragen Sie maßgeblich zu einer gerechten Lösung bei. Nutzen Sie die Möglichkeiten zur Kommunikation, um Unklarheiten frühzeitig auszuräumen. Eine informierte Haltung ist Ihr stärkstes Werkzeug, um bei Vollkaskoschäden eine faire und zeitnahe Entschädigung zu erhalten.
Kontakt und weitere Informationen
Eine strukturierte Vorbereitung bildet das Fundament für eine reibungslose Kommunikation mit Ihrem Versicherer. Wir empfehlen Ihnen, bei allen Anliegen rund um Ihre Autoversicherung sämtliche Unterlagen wie Schadenberichte, Fotos und Gutachten griffbereit zu halten.
Direkte Ansprechpartner für Ihre Anliegen
Wenden Sie sich bei spezifischen Fragen zur Schadensregulierung direkt an Ihren persönlichen Kundenbetreuer oder den zuständigen Sachbearbeiter Ihrer Versicherung. Professionelle Unterstützung bieten zudem unabhängige Kfz-Sachverständige, die bei komplexen Fällen eine objektive Einschätzung der Reparaturkosten liefern.
Nützliche Informationsquellen
Für weiterführende Details zu Ihren Rechten und Pflichten lohnt sich ein Blick in die aktuellen Versicherungsbedingungen Ihres Anbieters. Offizielle Portale wie das Bundesministerium für Finanzen oder die Verbraucherzentralen bieten wertvolle Leitfäden für Versicherte. Nutzen Sie diese Ressourcen, um Ihre Ansprüche fundiert zu prüfen und den Prozess der Schadensregulierung effizient zu gestalten.
FAQ
Wie unterscheiden wir zwischen Teilkasko und Vollkasko in der österreichischen Autoversicherung?
Warum ist eine nachvollziehbare Bewertung von Vollkaskoschäden für Versicherte so wichtig?
Welche Kriterien fließen in die Schadensbewertung ein?
Wann benötigen wir ein unabhängiges Versicherungsgutachten?
Wie läuft der Prozess der Schadenabwicklung konkret ab?
Welche Rolle spielen digitale Technologien bei der Klarheit bei Vollkaskoschäden?
Wie gehen wir mit subjektiven Elementen oder Betrugsverdacht bei Vollkaskoschäden um?
Welche rechtlichen Rahmenbedingungen gelten für die Schadensregulierung in Österreich?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) |