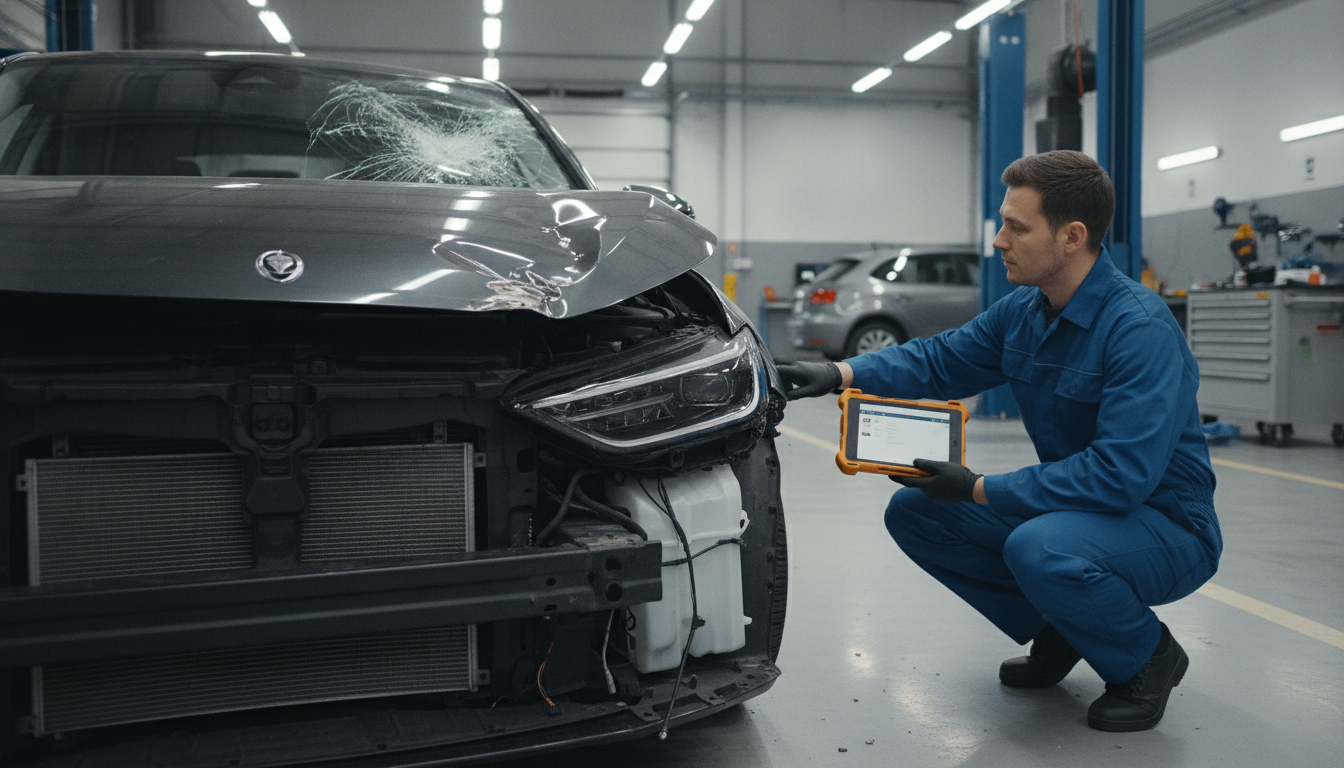
Wenn ein Fahrzeug beschädigt wird, ist eine präzise Analyse der erste Schritt zur fairen Regulierung. Wir haben den Prozess, wie ein Vollkaskoschaden in PL objektiv technisch eingeordnet wird, für Sie strukturiert. Unser Ziel ist es, durch klare Fakten und eine fundierte Schadensbewertung Transparenz für alle Beteiligten zu schaffen.
Eine sachliche Herangehensweise bildet das Fundament für jede erfolgreiche Abwicklung. Wir legen großen Wert darauf, dass sämtliche Unterlagen vollständig vorliegen und Verantwortlichkeiten frühzeitig geklärt sind. Nur so lassen sich komplexe Fälle effizient lösen.
In diesem Leitfaden begleiten wir Sie durch den gesamten Ablauf. Von der ersten Meldung bis zur finalen Entscheidung zeigen wir Ihnen, worauf es bei der Dokumentation wirklich ankommt.
Wichtige Erkenntnisse
- Objektive Analysen bilden die Basis für eine faire Regulierung.
- Vollständige Unterlagen beschleunigen den gesamten Prozess erheblich.
- Klare Verantwortlichkeiten verhindern Missverständnisse bei der Bearbeitung.
- Technische Fakten stehen bei der Bewertung immer im Vordergrund.
- Ein strukturierter Ablauf sorgt für Sicherheit bei allen Beteiligten.
Einleitung in die Thematik der Vollkaskoschäden
Wir betrachten heute, wie ein Vollkaskoschaden in PL objektiv technisch eingeordnet wird und welche Rolle der Versicherungsanspruch dabei spielt. Eine fundierte Analyse ist essenziell, um die komplexen Abläufe zwischen Versicherer und Versicherungsnehmer transparent zu gestalten.
Bedeutung der Vollkaskoversicherung
Die Vollkaskoversicherung bietet einen umfassenden Schutz, der weit über die gesetzlich vorgeschriebene Haftpflicht hinausgeht. Sie deckt Schäden am eigenen Fahrzeug ab, selbst wenn diese durch eigenes Verschulden oder durch unbekannte Dritte entstanden sind.
Der konkrete Versicherungsanspruch hängt dabei immer von den individuellen Vertragsbedingungen ab. Es ist daher wichtig, die Police genau zu prüfen, um den Umfang der Leistungen im Ernstfall korrekt einschätzen zu können.
“Versicherung ist das Versprechen, im Moment der Not nicht allein gelassen zu werden, sofern die vertraglichen Grundlagen klar definiert sind.”
Zielgruppen für Vollkaskodeckung
Grundsätzlich ist eine Vollkaskodeckung für alle Fahrzeughalter sinnvoll, deren Fahrzeug einen hohen Zeitwert besitzt. Besonders bei Neuwagen oder geleasten Fahrzeugen ist dieser Schutz nahezu unverzichtbar, um finanzielle Risiken bei Unfällen zu minimieren.
Die folgende Tabelle verdeutlicht, für welche Fahrzeugkategorien eine Vollkaskoversicherung besonders empfehlenswert ist:
| Fahrzeugtyp | Empfehlung | Hauptgrund |
|---|---|---|
| Neuwagen | Sehr hoch | Hoher Wertverlust bei Totalschaden |
| Gebrauchtwagen (jung) | Hoch | Finanzielle Absicherung |
| Oldtimer | Individuell | Erhalt des Sammlerwertes |
Häufige Missverständnisse
Ein weit verbreiteter Irrtum ist die Annahme, dass jeder Fahrzeugschaden automatisch vollständig ersetzt wird. In der Realität unterliegt der Versicherungsanspruch strengen Prüfungen durch den Versicherer.
Zudem wird oft vergessen, dass der Vollkaskoschaden in PL objektiv technisch eingeordnet werden muss, bevor eine Regulierung erfolgt. Verschleißerscheinungen sind beispielsweise grundsätzlich von der Deckung ausgeschlossen, was häufig zu Unstimmigkeiten bei der Schadensabwicklung führt.
Technische Grundlagen des Vollkaskoschadens
Eine fundierte Analyse ist entscheidend, damit ein Vollkaskoschaden in PL objektiv technisch eingeordnet werden kann. Wir betrachten hierbei das spezifische Schadenereignis, die zugrunde liegende Ursache sowie die betroffenen Bauteile am Fahrzeug. Nur durch eine präzise Dokumentation lässt sich der voraussichtliche Reparaturumfang verlässlich bestimmen.
Definition eines Vollkaskoschadens
Ein Vollkaskoschaden liegt vor, wenn das Fahrzeug durch ein Ereignis beschädigt wurde, das über die Leistungen der Teilkasko hinausgeht. Dazu zählen insbesondere selbstverschuldete Unfälle oder Schäden durch Vandalismus. Wir bewerten dabei nicht nur den äußeren Schaden, sondern auch die technische Integrität der betroffenen Komponenten.
Für eine belastbare Entscheidung benötigen wir konsistente Daten über den Unfallhergang. Diese Informationen erleichtern die spätere Schadenprüfung erheblich und sorgen für Transparenz. Eine sorgfältige technische Erfassung bildet somit die Basis für eine faire Entschädigung.
Abgrenzung zu anderen Versicherungsvarianten
Es ist wichtig, die Vollkaskodeckung klar von anderen Versicherungsformen zu unterscheiden. Während die Haftpflichtversicherung ausschließlich Schäden abdeckt, die wir anderen Verkehrsteilnehmern zufügen, schützt die Vollkasko das eigene Fahrzeug bei selbst verursachten Kollisionen.
Die Teilkasko hingegen beschränkt sich auf definierte Ereignisse wie Glasbruch, Diebstahl oder Elementarschäden. Im Gegensatz dazu bietet die Vollkasko einen deutlich umfassenderen Schutz. Technische Klarheit bei der Abgrenzung dieser Bereiche verhindert Missverständnisse und beschleunigt den gesamten Regulierungsprozess.
Voraussetzungen für die Vollkaskodeckung
Die Prüfung eines Schadensfalls erfordert eine präzise Einordnung der vertraglichen und technischen Voraussetzungen. Wir strukturieren diesen Prozess konsequent anhand der Deckung, der Haftung und der Kausalität, da diese drei Aspekte den Versicherungsanspruch maßgeblich beeinflussen. Dabei ist es unerlässlich, das geltende Versicherungsrecht sowie die spezifischen Bedingungen Ihres Vertrages genau zu berücksichtigen.
Alter des Fahrzeugs
Das Alter des Fahrzeugs spielt eine zentrale Rolle bei der Einstufung des Schadens. Bei älteren Modellen kann der Zeitwert unter Umständen die Reparaturkosten übersteigen, was zu einem wirtschaftlichen Totalschaden führt. Wir prüfen daher stets, ob der aktuelle Fahrzeugwert noch in einem angemessenen Verhältnis zu den Instandsetzungskosten steht.
Fahrzeuggattung und Nutzung
Die Art des Fahrzeugs und dessen tatsächliche Verwendung sind entscheidende Faktoren für den Versicherungsschutz. Ein privat genutzter Pkw unterliegt anderen Risikobewertungen als ein gewerblich genutztes Fahrzeug oder ein spezielles Nutzfahrzeug. Transparenz bei der Nutzungsart ist hierbei die Grundvoraussetzung, um im Ernstfall keine Deckungslücken zu riskieren.
Schäden durch Dritte
Obwohl die Vollkaskoversicherung primär für selbstverschuldete Schäden eintritt, ist die Einwirkung Dritter ein wichtiger Aspekt. Wenn ein Dritter den Schaden verursacht hat, prüfen wir die Kausalität und die Möglichkeiten des Regresses. Dies schützt Ihre Schadenfreiheitsklasse und stellt sicher, dass der Versicherungsanspruch korrekt gegenüber dem Verursacher oder dessen Haftpflichtversicherung geltend gemacht wird.
Zusammenfassend lässt sich sagen, dass eine sorgfältige Dokumentation aller Fahrzeugdaten und Umstände die Basis für eine reibungslose Abwicklung bildet. Durch die Einhaltung der Vorgaben aus dem Versicherungsrecht stellen wir sicher, dass Ihre Ansprüche professionell und fair bewertet werden.
Schadensmeldung und Versicherungsprozess
Der Weg zur erfolgreichen Schadensbewertung beginnt immer mit der korrekten Einreichung aller notwendigen Unterlagen. Wir unterstützen Sie dabei, den Prozess so effizient wie möglich zu gestalten, um eine zügige Schadensregulierung zu gewährleisten.
Durch die Nutzung unserer strukturierten Formulare erkennen wir fehlende Angaben frühzeitig. Dies verhindert unnötige Verzögerungen und sorgt für eine klare Kommunikation zwischen Ihnen und unserem Team.
Welche Unterlagen sind erforderlich?
Für eine präzise Prüfung Ihres Falls benötigen wir eine detaillierte Schadenbeschreibung sowie aussagekräftiges Bildmaterial. Bitte stellen Sie uns zudem alle relevanten Fahrzeugdaten und vorhandene Rechnungen zur Verfügung.
Falls der Vorfall polizeilich aufgenommen wurde, sind entsprechende Dokumente wie das Aktenzeichen oder der Polizeibericht essenziell. Auch Ihre Vertragsinformationen helfen uns dabei, den Versicherungsschutz schnell zuzuordnen.
Wichtige Fristen im Schadensprozess
Die Einhaltung vertraglicher Meldefristen ist für den Erfolg Ihres Antrags von entscheidender Bedeutung. Wir empfehlen Ihnen, den Schaden unverzüglich nach dem Ereignis bei uns zu melden, um alle Beweise zu sichern.
Zeitnahe Rückfragen unsererseits sollten ebenfalls zügig beantwortet werden, damit die Schadensregulierung nicht ins Stocken gerät. Eine proaktive Zusammenarbeit beschleunigt die finale Schadensbewertung erheblich und sichert Ihre Ansprüche ab.
Technische Bewertung eines Vollkaskoschadens
Wir analysieren jeden Vollkaskoschaden mit größter Sorgfalt, um eine transparente Grundlage für alle Beteiligten zu schaffen. Dabei wird ein Vollkaskoschaden in PL objektiv technisch eingeordnet, um eine faire Regulierung sicherzustellen. Unser Ziel ist es, den gesamten Prozess für Sie nachvollziehbar und präzise zu gestalten.
Kriterien der Schadensbewertung
Bei der Schadensbewertung betrachten wir verschiedene Faktoren, die über den Umfang der Reparatur entscheiden. Wir prüfen das spezifische Schadensbild sowie die zugrunde liegende Ursache genauestens. Zudem bewerten wir die Reparaturfähigkeit der betroffenen Bauteile und identifizieren mögliche Folgeschäden, die auf den ersten Blick oft verborgen bleiben.
“Eine fundierte technische Analyse ist das Fundament jeder gerechten Schadenregulierung. Nur durch die präzise Erfassung aller Details lässt sich die Wirtschaftlichkeit einer Reparatur zweifelsfrei bestimmen.”
Vorgehensweise bei der Schadensanalyse
Unsere Vorgehensweise beginnt stets mit einer gründlichen Sichtprüfung und einer lückenlosen Fotodokumentation. Diese Daten bilden die Basis für eine technische Plausibilisierung, bei der wir den Schaden mit den vorliegenden Informationen abgleichen. Abschließend erstellen wir eine fundierte Kostenprognose für die Instandsetzung.
Wenn der Umfang oder die Ursache eines Schadens nicht eindeutig feststehen, ziehen wir spezialisierte Experten hinzu. Ein professionelles Kfz-Gutachten schafft hierbei die notwendige Klarheit. Auch komplexe technische Gutachten helfen uns dabei, konsistente Ergebnisse zu liefern, selbst wenn Informationen aus verschiedenen Quellen zusammengeführt werden müssen.
| Analysemethode | Fokus | Zielsetzung |
|---|---|---|
| Sichtprüfung | Oberflächenschäden | Erste Schadensaufnahme |
| Plausibilitätsprüfung | Ursachenabgleich | Betrugsprävention |
| Technische Gutachten | Strukturintegrität | Sicherheitsbewertung |
Reparaturkosten im Rahmen der Vollkasko
Die präzise Ermittlung der Reparaturkosten ist ein entscheidender Schritt für eine faire Schadensregulierung. Wir legen großen Wert darauf, dass alle kalkulierten Positionen für den Versicherer transparent und nachvollziehbar dokumentiert sind.
Eine fundierte Kalkulation bildet die Basis, um den finanziellen Aufwand korrekt zu erfassen. Dabei spielt die Expertise der Werkstatt eine wesentliche Rolle für den gesamten Prozess.
Kostenschätzung durch Fachwerkstätten
Fachwerkstätten nutzen für ihre Kostenvoranschläge spezielle Software, die auf Herstellervorgaben basiert. Diese Systeme erfassen präzise den Arbeitsumfang, die benötigten Ersatzteile sowie die voraussichtliche Dauer der Instandsetzung.
Es ist wichtig, dass jede Position im Kostenvoranschlag detailliert aufgeführt wird. Transparenz hilft dabei, Rückfragen des Versicherers zu minimieren und den Prozess zu beschleunigen.
Ein qualifizierter Sachverständiger kann im Bedarfsfall prüfen, ob die veranschlagten Kosten wirtschaftlich angemessen sind. Diese neutrale Instanz stellt sicher, dass die Reparatur den technischen Standards entspricht.
Vergleich von Reparaturversuchen
Bei der Wahl der Instandsetzungsmethode vergleichen wir verschiedene Ansätze hinsichtlich ihrer Qualität und Nachhaltigkeit. Nicht jeder Reparaturversuch ist technisch sinnvoll oder langfristig wirtschaftlich.
Wir bewerten die Maßnahmen anhand folgender Kriterien:
- Einhaltung der strengen Herstellervorgaben.
- Verfügbarkeit und Qualität der Ersatzteile.
- Voraussichtliche Dauer der Werkstattaufenthalts.
Ein erfahrener Sachverständiger beurteilt, ob die vorgeschlagene Maßnahme technisch plausibel ist. Dies schützt den Versicherungsnehmer vor unnötigen Kosten und sichert eine fachgerechte Schadensregulierung. Qualität steht bei diesen Vergleichen stets an erster Stelle, um den Wert des Fahrzeugs langfristig zu erhalten.
Einfluss von Verschleiß auf den Schadensumfang
Die präzise Abgrenzung zwischen altersbedingter Abnutzung und einem versicherten Schaden ist entscheidend für eine faire Schadensbewertung. Wir stellen immer wieder fest, dass Fahrzeughalter die Auswirkungen von Verschleiß auf ihren Versicherungsanspruch unterschätzen. Nicht jeder Defekt am Fahrzeug ist automatisch ein versichertes Ereignis, da die Vollkaskoversicherung primär für plötzlich eintretende Schäden eintritt.
Definition und Rolle des Verschleißes
Unter Verschleiß verstehen wir den schleichenden Prozess der Materialermüdung, der durch den normalen Betrieb eines Fahrzeugs entsteht. Dieser Prozess ist unvermeidbar und unterliegt der Verantwortung des Fahrzeughalters im Rahmen der regelmäßigen Wartung. Wenn Bauteile aufgrund von Alterung versagen, liegt kein plötzliches, von außen einwirkendes Ereignis vor.
Wartungsmängel können den Versicherungsanspruch erheblich beeinflussen, da sie den technischen Zustand des Fahrzeugs negativ verändern. Eine sorgfältige Dokumentation der Wartungshistorie hilft uns dabei, den tatsächlichen Zustand des Fahrzeugs objektiv zu beurteilen. Ohne diese Nachweise ist eine klare Trennung zwischen einem technischen Defekt und einem Unfallschaden oft schwierig.
Abgrenzung zwischen Verschleiß und Schadensfall
Um eine korrekte Schadensbewertung durchzuführen, analysieren wir den Schadenverlauf sowie technische Befunde genau. Wir unterscheiden dabei zwischen einem plötzlichen Unfallereignis und einem schleichenden Verschleißschaden. Während ein Unfall durch ein abruptes Ereignis gekennzeichnet ist, entwickelt sich Verschleiß über einen längeren Zeitraum.
Die folgende Tabelle verdeutlicht die wesentlichen Unterschiede, die für die Regulierung relevant sind:
| Merkmal | Verschleiß | Versicherter Schaden |
|---|---|---|
| Ursache | Regelmäßiger Betrieb | Plötzliches Ereignis |
| Zeitraum | Langfristig | Kurzfristig |
| Vermeidbarkeit | Durch Wartung steuerbar | Meist unvorhersehbar |
| Versicherungsschutz | In der Regel ausgeschlossen | Vollkaskodeckung greift |
Eine sorgfältige Dokumentation verhindert, dass Verschleiß und Schadenumfang unzutreffend miteinander vermischt werden. Wir empfehlen unseren Kunden daher, alle Werkstattbesuche lückenlos zu erfassen. Dies schafft Transparenz und sichert eine reibungslose Abwicklung im Bedarfsfall.
Die Rolle der Gutachter im Schadensfall
Wir betrachten in diesem Abschnitt, warum ein professionelles Kfz-Gutachten die Basis für eine faire Entschädigung bildet. In komplexen Situationen reicht eine einfache Einschätzung oft nicht aus, um den tatsächlichen Schadenumfang korrekt zu erfassen. Hier setzen wir auf die fundierte Expertise spezialisierter Fachleute.
Aufgaben eines Kfz-Gutachters
Ein qualifizierter Sachverständiger übernimmt im Schadensfall eine zentrale koordinierende Funktion. Zu seinen primären Aufgaben gehört die detaillierte Aufnahme des Schadenbildes direkt am Fahrzeug. Dabei ermittelt er präzise die Ursache des Defekts, um eine klare Abgrenzung zu anderen Einflüssen zu ermöglichen.
Zusätzlich prüft der Experte die technische Reparaturfähigkeit des Fahrzeugs. Er erstellt eine fundierte Kalkulation der voraussichtlichen Kosten, die als verlässliche Grundlage für die weitere Abwicklung dient. Diese systematische Schadensbewertung stellt sicher, dass alle technischen Aspekte objektiv berücksichtigt werden.
Bedeutung der Expertise für die Schadenentschädigung
Die Erstellung von technischen Gutachten schafft eine fachliche Sicherheit für alle beteiligten Parteien. Durch die Kombination von technischem Sachverstand und rechtlichem Wissen wird die Nachvollziehbarkeit der Bewertung erheblich verbessert. Dies ist besonders wichtig, um eine gerechte Entschädigung zu gewährleisten.
Eine professionelle Analyse hilft dabei, Unklarheiten frühzeitig auszuräumen. Wir legen großen Wert darauf, dass jeder Sachverständiger unabhängig agiert, um eine neutrale Beurteilung zu garantieren. Die folgende Übersicht verdeutlicht die wesentlichen Kriterien bei der Bewertung.
| Kriterium | Fokus der Analyse | Zielsetzung |
|---|---|---|
| Schadensumfang | Visuelle und technische Prüfung | Vollständige Erfassung |
| Reparaturweg | Wirtschaftlichkeit und Sicherheit | Optimale Instandsetzung |
| Kostenkalkulation | Marktübliche Ersatzteilpreise | Transparente Abrechnung |
| Ursachenprüfung | Technische Plausibilität | Vermeidung von Fehlern |
Zusammenfassend lässt sich sagen, dass fundierte technische Gutachten das Risiko von Fehlentscheidungen minimieren. Eine präzise Schadensbewertung durch einen erfahrenen Sachverständiger ist daher ein unverzichtbarer Bestandteil für eine reibungslose Abwicklung. Ein professionelles Kfz-Gutachten schützt somit sowohl die Interessen der Versicherten als auch die der Versicherer.
Rechtliche Aspekte und Richtlinien
Wir betrachten in diesem Abschnitt die essenziellen rechtlichen Leitplanken, die den Prozess der Schadensregulierung in Deutschland definieren. Ein solides Verständnis der geltenden Normen hilft dabei, den Ablauf transparent und fair zu gestalten.
Versicherungsrecht in Deutschland
Das deutsche Versicherungsrecht bildet das Fundament für jede Interaktion zwischen Versicherungsnehmer und Versicherer. Die gesetzlichen Grundlagen im Versicherungsvertragsgesetz (VVG) regeln dabei nicht nur die Rechte, sondern auch die spezifischen Obliegenheiten der Beteiligten.
Es ist wichtig, die Vollkaskoversicherung klar von der Haftpflichtversicherung abzugrenzen. Während die Haftpflicht für Schäden an Dritten aufkommt, deckt die Vollkasko primär Schäden am eigenen Fahrzeug ab. Diese Unterscheidung ist für die korrekte Einordnung eines Schadensfalls unerlässlich.
Aktuelle gesetzliche Vorgaben
Bei der Bearbeitung von Schäden müssen wir stets den geltenden Datenschutz und strenge Dokumentationspflichten beachten. Jeder Versicherungsanspruch erfordert eine lückenlose Nachvollziehbarkeit, um sowohl die Compliance als auch die Qualität der Entscheidung zu sichern.
Moderne, automatisierte Prüfsysteme unterstützen uns heute effizient bei der Einhaltung dieser Vorgaben. Dennoch bleibt die menschliche Expertise entscheidend, da diese Systeme stets regelkonform und transparent eingesetzt werden müssen. Wir legen großen Wert darauf, dass der Umgang mit sensiblen Kundendaten jederzeit den höchsten Sicherheitsstandards entspricht.
Rolle der Versicherer
Hinter jedem Versicherungsvertrag steht ein komplexes Netzwerk aus Experten und Dienstleistern, die gemeinsam für Ihre Sicherheit sorgen. Die Schadensregulierung ist dabei kein isolierter Prozess, sondern das Ergebnis einer engen Zusammenarbeit zwischen Versicherern, Maklern, spezialisierten Werkstätten und unabhängigen Gutachtern.
Jeder dieser Akteure übernimmt eine spezifische Verantwortung, um den Fahrzeugzustand nach einem Vorfall schnellstmöglich wiederherzustellen. Eine transparente Kommunikation zwischen diesen Parteien ist der Schlüssel zu einer reibungslosen Abwicklung.
Hauptakteure in der Vollkaskoversicherung
Die Versicherungsgesellschaft fungiert als zentraler Risikoträger, während Kfz-Gutachter die technische Bewertung übernehmen. Werkstätten führen die eigentliche Instandsetzung durch, wobei sie oft eng mit den Versicherern vernetzt sind, um eine hohe Qualität zu garantieren.
Es ist wichtig, die Vollkasko klar von der Haftpflichtversicherung abzugrenzen. Während die Haftpflicht primär Schäden an Dritten abdeckt, fokussiert sich die Vollkasko auf die Absicherung Ihres eigenen Fahrzeugs bei selbstverschuldeten Unfällen oder Vandalismus.
“Die Qualität einer Versicherung zeigt sich nicht beim Vertragsabschluss, sondern in der Professionalität und Schnelligkeit, mit der sie im Ernstfall die Schadensregulierung vorantreibt.”
Vergleich von Anbietern und Leistungen
Beim Vergleich verschiedener Anbieter sollten Sie über den reinen Beitrag hinausblicken. Faktoren wie die Flexibilität bei der Werkstattwahl, die Höhe der Selbstbeteiligung und die Erreichbarkeit des Kundenservices sind entscheidend für Ihre Zufriedenheit.
Einige Versicherer bieten spezielle Tarife mit Werkstattbindung an, die zwar die Prämie senken, aber die Auswahl der Reparaturwerkstatt einschränken. Wir empfehlen, die Leistungsunterschiede genau zu prüfen, um im Bedarfsfall keine bösen Überraschungen zu erleben.
| Leistungsmerkmal | Vollkaskoversicherung | Haftpflichtversicherung |
|---|---|---|
| Fokus | Eigenschaden | Fremdschaden |
| Schadensregulierung | Umfassend | Gesetzlich vorgeschrieben |
| Werkstattwahl | Oft flexibel | Nicht relevant |
| Selbstbeteiligung | Individuell wählbar | Entfällt |
Transparente Reports und klar definierte Verantwortlichkeiten erleichtern die Zusammenarbeit aller Beteiligten erheblich. Achten Sie bei der Wahl Ihres Anbieters daher besonders auf die Servicequalität und die digitale Erreichbarkeit im Schadensfall.
Fallstricke und Risiken im Schadensfall
Wir beobachten regelmäßig, dass mangelnde Sorgfalt bei der Dokumentation den Prozess massiv erschwert. Oft sind es kleine Versäumnisse, die eine zügige Schadensregulierung unnötig in die Länge ziehen oder sogar gefährden.
Häufige Probleme bei der Schadensbearbeitung
In der Praxis stoßen wir immer wieder auf ähnliche Fehlerquellen, die den Prozess belasten. Diese Probleme führen häufig zu Rückfragen und können im Rahmen des Versicherungsrechts zu einer strengeren Prüfung führen:
- Verspätete Schadensmeldungen, die den Ermittlungsspielraum einschränken.
- Unvollständige Unterlagen oder fehlende Fotos vom Unfallort.
- Widersprüchliche Angaben zum Hergang, die Zweifel an der Glaubwürdigkeit wecken.
- Nicht abgestimmte Reparaturfreigaben, die zu finanziellen Differenzen führen.
Tipps zur Vermeidung von Fehlern
Um eine reibungslose Schadensregulierung zu gewährleisten, empfehlen wir eine strukturierte Vorgehensweise. Eine chronologische Dokumentation aller Ereignisse ist hierbei das wichtigste Werkzeug, um den Sachverhalt präzise darzustellen.
Achten Sie zudem auf eine klare und sachliche Kommunikation mit Ihrem Versicherer. Frühzeitige Sicherung technischer Nachweise verhindert, dass Beweise verloren gehen oder später angezweifelt werden können.
Durch die Nutzung einheitlicher Datenstrukturen vermeiden Sie zudem manuelle Übertragungsfehler. Halten Sie sich stets an die Vorgaben aus dem Versicherungsrecht, um Ihre Ansprüche nicht durch formale Fehler zu gefährden.
Fragen zur Selbstbeteiligung
Wir betrachten heute, wie Sie durch eine kluge Wahl der Selbstbeteiligung Ihre Kosten bei einem Versicherungsfall effektiv steuern können. Die vertraglich vereinbarte Summe ist weit mehr als nur eine Zahl auf dem Papier; sie bildet das Fundament für Ihre finanzielle Flexibilität nach einem Unfall.
Auswirkungen auf die Schadenshöhe
Die Selbstbeteiligung reduziert direkt den Betrag, den der Versicherer nach einer Schadensbewertung an Sie auszahlt. Wenn die kalkulierten Reparaturkosten nur geringfügig über Ihrem Eigenanteil liegen, stellt sich oft die Frage, ob eine Inanspruchnahme der Versicherung wirtschaftlich sinnvoll ist.
Ein hoher Eigenanteil senkt zwar die monatlichen Prämien, erhöht jedoch das finanzielle Risiko im Ernstfall. Wir empfehlen daher, den Versicherungsanspruch stets im Verhältnis zum tatsächlichen Schadenumfang zu prüfen, bevor Sie eine Reparatur in Auftrag geben.
Strategien zur Minimierung der Kosten
Um Ihre Kosten zu kontrollieren, ist eine frühzeitige und präzise Schadensbewertung unerlässlich. Vergleichen Sie stets verschiedene Reparaturlösungen und stimmen Sie diese eng mit Ihrem Versicherer ab, um böse Überraschungen bei der Abrechnung zu vermeiden.
Eine automatische Zahlung ist nur bei sehr eindeutigen Fällen ratsam und ersetzt niemals die sorgfältige Prüfung Ihres individuellen Versicherungsanspruchs. Nutzen Sie die folgende Übersicht, um die Auswirkungen unterschiedlicher Selbstbeteiligungsmodelle besser zu verstehen:
| Selbstbeteiligung | Reparaturkosten | Auszahlung (Netto) |
|---|---|---|
| 150 Euro | 1.000 Euro | 850 Euro |
| 300 Euro | 1.000 Euro | 700 Euro |
| 500 Euro | 1.000 Euro | 500 Euro |
| 1.000 Euro | 1.000 Euro | 0 Euro |
Durch diese strukturierte Vorgehensweise stellen Sie sicher, dass Sie nicht mehr als nötig für die Instandsetzung Ihres Fahrzeugs ausgeben. Transparenz und Kommunikation mit dem Versicherer sind hierbei Ihre wichtigsten Werkzeuge für ein optimales Ergebnis.
Besonderheiten bei besonderen Fahrzeugen
Die technische Einordnung von Oldtimern und Sonderumbauten erfordert ein hohes Maß an fachlicher Präzision. Wenn es um exklusive Fahrzeuge geht, reicht eine standardisierte Schadensabwicklung oft nicht aus, um den tatsächlichen Wert zu erfassen. Ein erfahrener Sachverständiger ist hierbei unerlässlich, um die individuellen Merkmale des Fahrzeugs korrekt zu bewerten.
Oldtimer und spezielle Fahrzeugtypen
Bei Oldtimern oder seltenen Sammlerstücken spielen Faktoren wie Originalität und der Erhaltungszustand eine entscheidende Rolle. Ein fundiertes Kfz-Gutachten muss daher weit über die bloße Kalkulation von Ersatzteilen hinausgehen. Wir berücksichtigen dabei die Wiederbeschaffbarkeit und den historischen Wert, um eine faire Entschädigung zu gewährleisten.
Auch bei leistungsstarken Fahrzeugen oder aufwendigen Sonderumbauten ist eine detaillierte Analyse notwendig. Technische Gutachten helfen dabei, die Besonderheiten der verbauten Komponenten nachvollziehbar abzubilden. Dies verhindert, dass bei einem Vollkaskoschaden der Wertverlust durch unsachgemäße Reparaturmethoden unterschätzt wird.
Anpassung der Versicherungspolicen
Um spätere Missverständnisse über den Reparaturumfang zu vermeiden, sollten Versicherungspolicen für solche Fahrzeuge individuell angepasst werden. Wir empfehlen, bereits vorab klare Bewertungsmaßstäbe festzulegen, die den speziellen Charakter des Fahrzeugs widerspiegeln. Dies schafft Rechtssicherheit für alle beteiligten Parteien.
Durch die frühzeitige Einbindung eines Experten lassen sich die Entschädigungsgrenzen präzise definieren. Ein gut strukturiertes Kfz-Gutachten dient dabei als verlässliche Basis für die Kommunikation mit dem Versicherer. So stellen wir sicher, dass auch bei komplexen Schäden eine angemessene Regulierung erfolgt, die den Wert des Fahrzeugs vollständig berücksichtigt.
Kundenservice und Unterstützung
Eine reibungslose Kommunikation ist das Fundament für eine erfolgreiche Schadensregulierung. Wir verstehen, dass ein Unfall für unsere Kunden eine belastende Situation darstellt, weshalb wir auf klare und strukturierte Prozesse setzen.
Wie erreichen wir unsere Kunden?
Wir nutzen moderne, digitale Meldewege, um den Kontakt so einfach wie möglich zu gestalten. Über unsere intuitiven Online-Formulare können Sie alle notwendigen Details direkt an uns übermitteln.
Durch diese digitalen Kanäle stellen wir sicher, dass Ihr Versicherungsanspruch vollständig dokumentiert und zeitnah geprüft werden kann. Wir halten Sie zudem über automatisierte Statusupdates stets über den aktuellen Fortschritt auf dem Laufenden.
Effiziente Kommunikation im Schadensfall
Eine effiziente Kommunikation legt fest, welche Informationen zu welchem Zeitpunkt benötigt werden. Wir definieren klare Verantwortlichkeiten, damit Sie immer wissen, wer für die nächste Entscheidung in Ihrem Fall zuständig ist.
Während automatisierte Benachrichtigungen für maximale Transparenz sorgen, legen wir großen Wert auf den persönlichen Kontakt. Komplexe Fragen beantworten unsere Experten weiterhin individuell, um eine faire und verständliche Schadensregulierung zu gewährleisten.
Unser Ziel ist es, den Prozess für Ihren Versicherungsanspruch so transparent wie möglich zu gestalten. Durch die Kombination aus digitaler Effizienz und menschlicher Expertise bieten wir Ihnen die Unterstützung, die Sie in schwierigen Momenten benötigen.
Fazit und Ausblick
Die fundierte Auseinandersetzung mit dem Thema zeigt, wie wichtig eine präzise Analyse bei Fahrzeugschäden ist. Wir haben gesehen, dass ein Vollkaskoschaden in PL objektiv technisch eingeordnet werden muss, um faire Ergebnisse für alle Beteiligten zu erzielen.
Wichtige Erkenntnisse für Fahrzeughalter
Eine transparente Kommunikation mit der Versicherung bildet das Fundament für eine reibungslose Schadensregulierung. Wer die technischen Details und die rechtlichen Rahmenbedingungen kennt, schützt sich vor unnötigen finanziellen Einbußen. Unser Ziel bleibt es, Ihnen bei diesen komplexen Prozessen als verlässlicher Partner zur Seite zu stehen.
Zukünftige Entwicklungen in der Branche
Die Digitalisierung verändert das Versicherungsrecht und die Art der Schadensaufnahme grundlegend. Wir beobachten, wie moderne Sensortechnik und KI-gestützte Gutachten die Bearbeitungszeiten verkürzen. Diese Innovationen sorgen für mehr Effizienz und Klarheit im gesamten Ablauf. Wir laden Sie ein, Ihre Erfahrungen mit uns zu teilen, damit wir unsere Services stetig an Ihre Bedürfnisse anpassen können.
FAQ
Was bedeutet ein Vollkaskoschaden in PL objektiv technisch eingeordnet für den Versicherungsnehmer?
Warum ist ein Kfz-Gutachten bei der Schadensregulierung so wichtig?
Wie unterscheidet sich die Vollkasko von der Haftpflichtversicherung im Schadenfall?
Welche Rolle spielt ein technisches Gutachten bei komplexen Motorschäden?
Hat das allgemeine Versicherungsrecht Einfluss auf die Schadensbewertung?
Kann ein Sachverständiger auch bei der Prüfung der Reparaturkosten helfen?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) |